Economía
Un fondo de emergencia es el mejor escudo en tiempos inciertos
Ante la incertidumbre, un colchón financiero es protección. Guía práctica para construir un fondo de emergencia desde cero, adaptada a la realidad de las familias hispanas.


| 6W | |
|---|---|
| Qué | La importancia y el método para construir un fondo de emergencia. |
| Quién | Las familias hispanas, en especial las que enfrentan incertidumbre. |
| Cuándo | Una recomendación especialmente pertinente en el contexto actual. |
| Dónde | En los hogares hispanos de EE.UU. |
| Por qué | Un colchón financiero protege ante imprevistos y da tranquilidad. |
| Cómo | Ahorrando de forma constante, por pequeña que sea la cantidad. |
En tiempos de incertidumbre —migratoria, económica, laboral—, hay una herramienta financiera que da más tranquilidad que ninguna otra: el fondo de emergencia. No es un lujo de quien tiene mucho; es una protección que cualquiera puede empezar a construir, y que en momentos como el actual cobra especial sentido. Aquí va una guía práctica para armarlo desde cero.
Qué es y por qué importa ahora
Un fondo de emergencia es, simplemente, un dinero apartado para imprevistos: la pérdida de un empleo, un gasto médico, una reparación urgente, cualquier sacudida inesperada. Su función es evitar que un golpe puntual se convierta en una crisis, y que uno tenga que recurrir a deudas caras —tarjetas, préstamos de día de pago— para salir del paso.
En el contexto actual, con la incertidumbre que rodea a temas como el estatus migratorio y la economía, ese colchón cobra un valor adicional. No se trata de vivir con miedo, sino de tener margen: saber que, si algo pasa, hay un respaldo que da tiempo para reorganizarse. Esa tranquilidad, por sí sola, ya justifica el esfuerzo.
Cuánto y dónde
La meta clásica es reunir entre tres y seis meses de gastos básicos. Suena mucho, y para muchas familias puede parecer inalcanzable. Pero la clave no es la meta final, sino empezar: incluso un fondo pequeño —el equivalente a unas semanas de gastos— ya marca una diferencia frente a no tener nada.
¿Dónde guardarlo? En un lugar seguro y accesible, separado de la cuenta del día a día para no gastarlo sin querer. Una cuenta de ahorros aparte funciona bien; lo importante es que el dinero esté disponible cuando se necesite, pero no tan a la mano que tiente al gasto cotidiano.
Cómo construirlo paso a paso
El método que funciona es la constancia, no la cantidad. Algunos pasos sencillos: primero, fijar una cantidad fija pequeña para apartar cada vez que se cobra —aunque sean 10 o 20 dólares—, y tratarla como un gasto más, no negociable. Segundo, si es posible, automatizar la transferencia a la cuenta de ahorros el mismo día del pago, para no depender de la fuerza de voluntad. Tercero, destinar al fondo cualquier ingreso extra: un reembolso de impuestos, un bono, un trabajo ocasional.
Un truco útil es revisar los gastos del mes para identificar pequeñas fugas —suscripciones que no se usan, compras impulsivas— y redirigir ese dinero al fondo. No se trata de privarse de todo, sino de encontrar el margen que casi siempre existe.
La constancia por encima del monto
Conviene insistir en esto, porque es donde muchos se desaniman: el fondo de emergencia se construye con el hábito, no con grandes sumas. Una persona que aparta una cantidad modesta cada quincena, sin falta, terminará con un colchón sólido en un año. Quien espera a «tener de sobra» para empezar, no empieza nunca.
Y si en algún momento hay que usar el fondo, no es un fracaso: es exactamente para lo que se construyó. Lo único que toca después es volver a reconstruirlo, con la misma paciencia de la primera vez.
El balance
En un momento de tantas incógnitas, construir un fondo de emergencia es una de las decisiones más sensatas que una familia puede tomar. No depende de la política ni de los mercados; depende de un hábito que está al alcance de casi todos. Es la forma más concreta de transformar la ansiedad de la incertidumbre en preparación tranquila.
Empezar hoy, con lo que se pueda, es siempre mejor que esperar al momento perfecto, que rara vez llega. Un colchón financiero, por modesto que sea, es el mejor escudo ante lo que no se puede prever. Y en estos tiempos, esa protección vale más que nunca.
Esta nota tiene carácter informativo y educativo, y no constituye asesoría financiera personalizada. Para decisiones sobre sus finanzas, consulte con un asesor calificado.
Fuentes principales: Principios generales de educación financiera sobre fondos de emergencia y ahorro; mejores prácticas de planificación financiera personal.
Este análisis se publica bajo los criterios editoriales de INCÍSOS. Cómo trabajamos →
Alfredo Yánez
9 libros que te cambian la perspectiva
Finanzas, emprendimiento, migración y más — disponibles en Amazon
VER LIBROS →


ECONOMÍA · VENEZUELA
Delcy Rodríguez se reunió el domingo en Doha con el emir de Catar, Tamim bin Hamad Al Thani. No se anunciaron acuerdos. Pero desde octubre se sabe que Caracas estudia pedirle a Catar un préstamo puente para saldar más de 2.000 millones de dólares en atrasos con el BID, la condición para recibir nuevos créditos del banco.
Imagen destacada: Ilustración conceptual generada con IA para INCÍSOS. No es una fotografía del hecho.
Las 6W · INCÍSOS
| Qué | La reunión de la presidenta encargada con el emir de Catar y el préstamo puente que se estudia para pagar la deuda con el BID. |
|---|---|
| Quién | Delcy Rodríguez; el emir Tamim bin Hamad Al Thani; el primer ministro catarí, Mohammed bin Abdulrahman Al Thani. |
| Cuándo | La reunión con el emir fue el domingo 15 de noviembre de 2026; la gira empezó el viernes 13 en Estambul. |
| Dónde | En el palacio Amiri Diwan, en Doha. |
| Por qué | Para buscar inversiones y financiamiento, en plena negociación con el BID. |
| Cómo | En una visita oficial, con el canciller Oliver Blanco y el vicepresidente económico Calixto Ortega en la delegación. |
Delcy Rodríguez se reunió el domingo 15 de noviembre con el emir de Catar, Tamim bin Hamad Al Thani, en el palacio Amiri Diwan de Doha. «Sostuve un cordial y fructífero encuentro», escribió en Telegram. Según la versión oficial, hablaron de cooperación económica, inversiones y nuevas áreas estratégicas. La información oficial no mencionó la firma de acuerdos (Confirmado; La Patilla).
La gira empezó el viernes 13 en Estambul, donde se reunió con el primer ministro y canciller catarí, Mohammed bin Abdulrahman Al Thani. Siguió por la cumbre del clima en Antalya y llegó a Doha el sábado 14. La acompañaron el canciller Oliver Blanco, el vicepresidente para el Área Económica, Calixto Ortega, y el ministro de Comunicación, Miguel Ángel Pérez Pirela (Confirmado). De Catar siguió hacia los Emiratos Árabes Unidos (El Carabobeño).
El préstamo que no se nombra
La visita tiene un contexto que el comunicado oficial no menciona. En octubre, Reuters informó, citando a seis fuentes, que las autoridades venezolanas estudiaban pedir a Catar un préstamo puente para saldar más de 2.000 millones de dólares en atrasos con el Banco Interamericano de Desarrollo. La idea: pagar la deuda vieja con dinero catarí, recibir el primer desembolso nuevo del BID y, con él, devolverle el préstamo a Catar. El plan se haría con apoyo de EE.UU. (Reuters, vía Yahoo Finance). Otros reportes indican que el Tesoro estadounidense evalúa su propio mecanismo de préstamo puente (Analytics Insight).
El viernes 13, el directorio del BID aprobó por unanimidad su hoja de ruta para volver a Venezuela, con la electricidad como prioridad. Pero cada préstamo tendrá que aprobarse por separado, y la deuda vencida, unos 2.300 millones, sigue ahí (ver nota).
Por qué Catar
Catar ha sido mediador entre Washington y Caracas, y su ministro de Energía, Saad bin Sherida Al Kaabi, recibió a la delegación en el aeropuerto. Tiene dinero, relación con ambas capitales y experiencia en esa clase de operaciones. Lo que no tiene, por ahora, es un acuerdo firmado con Venezuela.
Criterio INCÍSOS
Pedir prestado para pagar una deuda y así poder pedir más prestado no es, en sí, una mala idea: es lo que hace cualquier país que quiere volver a los mercados. El problema es la opacidad. La posibilidad de un préstamo de miles de millones de dólares, todavía sin acuerdo anunciado ni condiciones públicas, comprometería a los venezolanos si llega a concretarse.
Lo mismo vale para la cuenta en custodia, cuyos compradores siguen tachados (ver nota). Una transición no se mide solo por lo que se negocia en la mesa, sino también por lo que se firma afuera.
¿Qué falta, exactamente, para que pase? Que el Gobierno encargado diga si pidió el préstamo, por cuánto, a qué tasa y con qué garantías; que la Asamblea lo autorice si corresponde, y que el BID publique el plan de pago de los atrasos antes de aprobar el primer crédito.
Para leer más en INCÍSOS
- El BID vuelve a Venezuela con un mapa, no con dinero: el regreso del BID.
- El informe dice en qué se gastó el dinero, no quién compró: la cuenta en custodia.
- Delcy Rodríguez defiende más petróleo en la cumbre del clima: Delcy en la COP31.
Fuentes principales: Confirmado; La Patilla; Reuters, vía Yahoo Finance; Analytics Insight; El Carabobeño.
ECONOMÍA · VENEZUELA
El Banco Central de Venezuela informó que la economía creció 7,42 % interanual en el tercer trimestre, impulsada por la construcción tras el terremoto y por la banca. Pero el salario mínimo sigue en 130 bolívares, unos 14 centavos de dólar, y una familia de cinco necesitó 761 dólares en septiembre solo para comer.
Imagen destacada: Ilustración conceptual creada con IA para INCÍSOS; no es una fotografía del hecho.
Las 6W · INCÍSOS
| Qué | El crecimiento del PIB en el tercer trimestre de 2026, frente al poder de compra de los salarios. |
|---|---|
| Quién | El Banco Central de Venezuela (BCV); el Centro de Documentación y Análisis Social de la Federación Venezolana de Maestros (Cendas-FVM). |
| Cuándo | Datos de julio a septiembre de 2026, publicados el 12 de noviembre. |
| Dónde | En Venezuela. |
| Por qué | Porque las cifras de crecimiento no se traducen en mejores ingresos para la mayoría. |
| Cómo | Con la comparación entre el PIB, los sectores que crecen y el salario. |
La economía venezolana creció 7,42 % en el tercer trimestre de 2026 frente al mismo período del año anterior, según el Banco Central de Venezuela. La actividad no petrolera creció 6,28 % y fue el motor; el sector privado en conjunto, 8,02 % (EFE, vía Infobae; La Patilla).
Quién crece
- Construcción, 35,75 %: la reconstrucción tras el doble terremoto del 24 de junio.
- Actividades financieras y de seguros, 29,29 %.
- Servicios turísticos, 8,95 %.
- Agricultura, 7,13 %.
- Manufactura, 4,32 %.
El informe que citan las agencias no da la cifra del sector petrolero, ni el acumulado del año, ni la inflación.
Quién no
El salario mínimo y las pensiones siguen en 130 bolívares al mes desde 2022. A la tasa oficial del 14 al 16 de noviembre, 914,02 bolívares por dólar, son unos 14 centavos (BCV, vía Noticiascol). El ingreso integral de los trabajadores públicos, con bonos, es de 135.000 bolívares, unos 148 dólares. El Gobierno pagó dos bonos que suman 240 dólares, en bolívares a tasa BCV (EFE, vía Infobae).
Del otro lado, la canasta alimentaria de una familia de cinco costó 761,35 dólares en septiembre, según el Cendas-FVM, un 0,79 % más que en agosto. Es solo comida. Con el ingreso integral de un trabajador público se cubre menos de una quinta parte (EFE, vía Infobae).
La presidenta encargada insiste en que 99 de cada 100 dólares del petróleo y la minería se destinaron a salarios y pensiones del sector público (ver nota). Los sindicatos responden que la crisis salarial sigue.
Criterio INCÍSOS
Un 7,42 % es una buena cifra, y no hay por qué despreciarla: después de una década de destrucción, cualquier crecimiento importa. Pero conviene mirar de qué está hecho. La construcción crece porque hubo un terremoto; la banca, cuyo crecimiento figura entre los motores sectoriales citados por el BCV. Ninguno de los dos motores llega todavía a la nevera de un maestro.
Un crecimiento que no mejora el salario es un crecimiento sin ciudadanos. La prueba de que la economía se recupera no será el próximo informe del BCV, sino el día en que el salario mínimo deje de medirse en centavos.
¿Qué falta, exactamente, para que pase? Que el BCV publique el informe completo, con el sector petrolero, el acumulado y la inflación; que se discuta un salario mínimo indexado, en lugar de bonos sin incidencia en prestaciones; y que el crecimiento se mida también por lo que gana un trabajador.
Para leer más en INCÍSOS
- El informe dice en qué se gastó el dinero, no quién compró: la cuenta en custodia.
- Cuatro dólares por un cachito en la Caracas del regreso: lo que cuesta Caracas.
- Cobrar en dólares a tasa euro encarece 10,6 % cada venta: la tasa euro.
Fuentes principales: EFE, vía Infobae; La Patilla; BCV, vía Noticiascol.
ECONOMÍA · VENEZUELA
El directorio del Banco Interamericano de Desarrollo aprobó por unanimidad una Nota de Acción País para Venezuela: la primera hoja de ruta para volver al país desde 2019. Delcy Rodríguez lo celebró como «una nueva etapa». Pero no es un préstamo, Venezuela debe al banco unos 2.300 millones de dólares vencidos y los préstamos al sector público tendrán que aprobarse por separado en el Directorio.
Las 6W · INCÍSOS
| Qué | La aprobación de un marco de cooperación del BID con Venezuela. |
|---|---|
| Quién | El directorio del Grupo BID, su presidente Ilan Goldfajn y la presidenta encargada Delcy Rodríguez. |
| Cuándo | Viernes 13 de noviembre de 2026. |
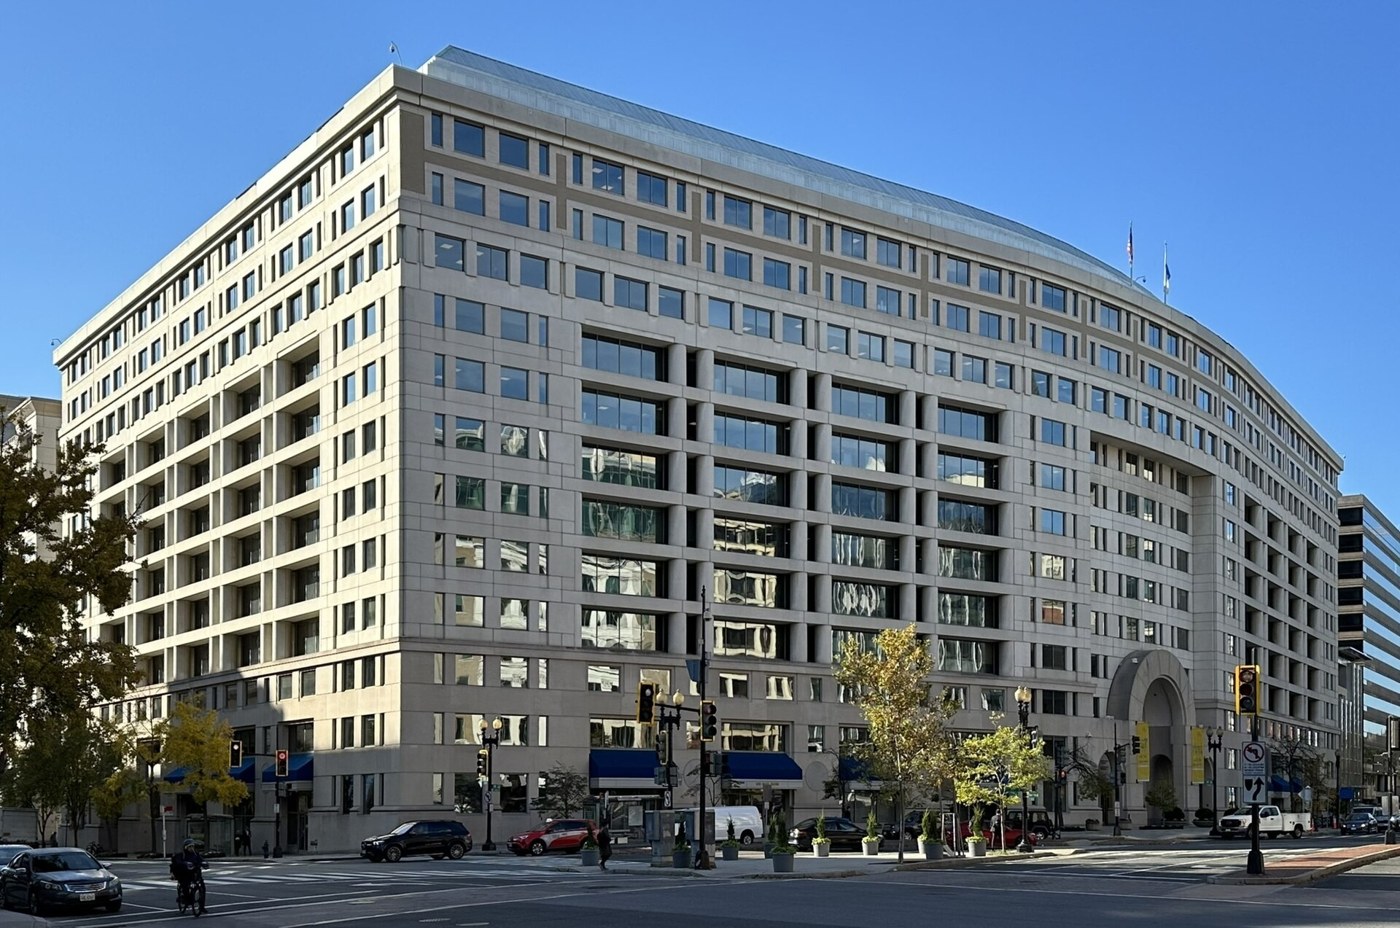
| Dónde | En la sede del BID, en Washington. |
| Por qué | Para reanudar operaciones en el país, suspendidas desde 2019. |
| Cómo | Con asistencia técnica primero y préstamos graduales, cada uno sujeto a su propia aprobación. |
El Banco Interamericano de Desarrollo vuelve a Venezuela. Su directorio aprobó el viernes 13 de noviembre, por unanimidad, la Nota de Acción País para Venezuela, un marco para reanudar operaciones en el país (El Diario). La presidenta encargada Delcy Rodríguez lo anunció en Telegram y en X: «Este importante logro abre una nueva etapa de relacionamiento internacional» (EFE, vía Infobae).
«Este es un hito en la relación del Grupo BID con Venezuela y en nuestro compromiso de apoyar a su pueblo», dijo el presidente del banco, Ilan Goldfajn, que habló de «fortalecer los cimientos de la recuperación» (El Diario).
Imagen destacada: Foto de archivo: APK / Wikimedia Commons · Fuente y ficha de la imagen · CC BY 4.0 · Adaptación de tamaño para web.

Qué aprobó el BID
El documento fija dos ejes transversales, la estabilidad macroeconómica y la gestión del riesgo de desastres, y tres prioridades: reconstruir los motores del crecimiento, con énfasis en rehabilitar el sector eléctrico y apoyar la transición a una economía de mercado; mejorar los servicios sociales para los más vulnerables, incluida la seguridad alimentaria, y apoyar la reconstrucción tras el doble terremoto de junio (El Diario).
Lo primero será asistencia técnica: mejorar los datos, apoyar reformas regulatorias y preparar estudios de factibilidad, ambientales y sociales. BID Invest, el brazo para el sector privado, ofrecerá asesoría y, de forma selectiva, préstamos y garantías. Cada préstamo al sector público deberá presentarse y aprobarse por separado en el directorio, y el financiamiento será gradual y condicionado (El Diario).
La deuda pendiente
Informe21 subraya que no se trata de un préstamo sino de un documento de trabajo. Al 30 de septiembre, Venezuela tenía con el BID una deuda vencida de unos 2.300 millones de dólares entre capital e intereses. El banco suspendió los préstamos nuevos en mayo de 2018 y su última estrategia para el país cubrió 2011-2014. En septiembre, Goldfajn había propuesto un paquete de 2.500 millones que encontró resistencia en la junta (Informe21).
En 2018 los atrasos eran de 88,3 millones de dólares. Al año siguiente, la relación se congeló cuando el banco reconoció a Juan Guaidó, que se había proclamado presidente encargado tras la reelección de Maduro, denunciada como fraudulenta (EFE, vía Infobae).
Criterio INCÍSOS
Que el BID vuelva es una buena noticia para los venezolanos, y que la electricidad sea su primera prioridad tiene sentido: los apagones les cuestan a las industrias más de 34.000 dólares al mes (ver nota). Pero conviene no confundir un mapa con un viaje. El BID aprobó una dirección, no un desembolso.
Para que lleguen los créditos, Venezuela tiene que ponerse al día con una deuda de 2.300 millones y demostrar que el dinero se usará con transparencia, la misma que hoy se le reclama a la cuenta en custodia (ver nota). La «diplomacia de logros concretos» que invoca la presidenta encargada se medirá por proyectos, no por anuncios.
¿Qué falta, exactamente, para que pase? Que se publique la Nota de Acción País; que el Gobierno encargado presente un plan para pagar los atrasos; que el primer proyecto eléctrico llegue al directorio con montos y plazos, y que cada préstamo sea público.
Para leer más en INCÍSOS
- El informe dice en qué se gastó el dinero, no quién compró: la cuenta en custodia.
- Los apagones le cuestan 34.230 dólares al mes a cada industria: el costo de los apagones.
- EE.UU. manejó 12.260 millones del petróleo venezolano, según KPMG: adónde fue el dinero del petróleo.
Fuentes principales: El Diario; EFE, vía Infobae; Informe21.
-

 Entrevistas5 meses ago
Zair Mundaray: «Enfrenté al poder con ciencia»
-

 Política5 meses ago
Delcy Rodríguez enfrenta a la prensa internacional: la rueda de prensa que no cerró la brecha
-

 Política4 meses ago
El semáforo de las estructuras: qué significa cada color tras el terremoto
-

 Política6 meses ago
El economista, los bonos y Citgo
-

 Política6 meses ago
Roberto Smith Perera: «La reconstrucción no puede esperar a la elección»
-

 Especiales5 meses ago
Media vuelta… mar.
-

 Inciso3 meses ago
Márquez sabe qué pasó el 28 de julio
-

 Inciso7 meses ago
La paciencia de Washington