Economía
Llegan los dólares en efectivo: la banca venezolana y el nuevo mercado cambiario
La banca venezolana ha comenzado a recibir dólares en efectivo procedentes de Estados Unidos, mientras el Banco Central intensifica sus subastas de divisas. Un movimiento que apunta a normalizar el mercado cambiario, pero que también plantea preguntas sobre la dependencia y la sostenibilidad. Qué significa para la economía y para la diáspora.

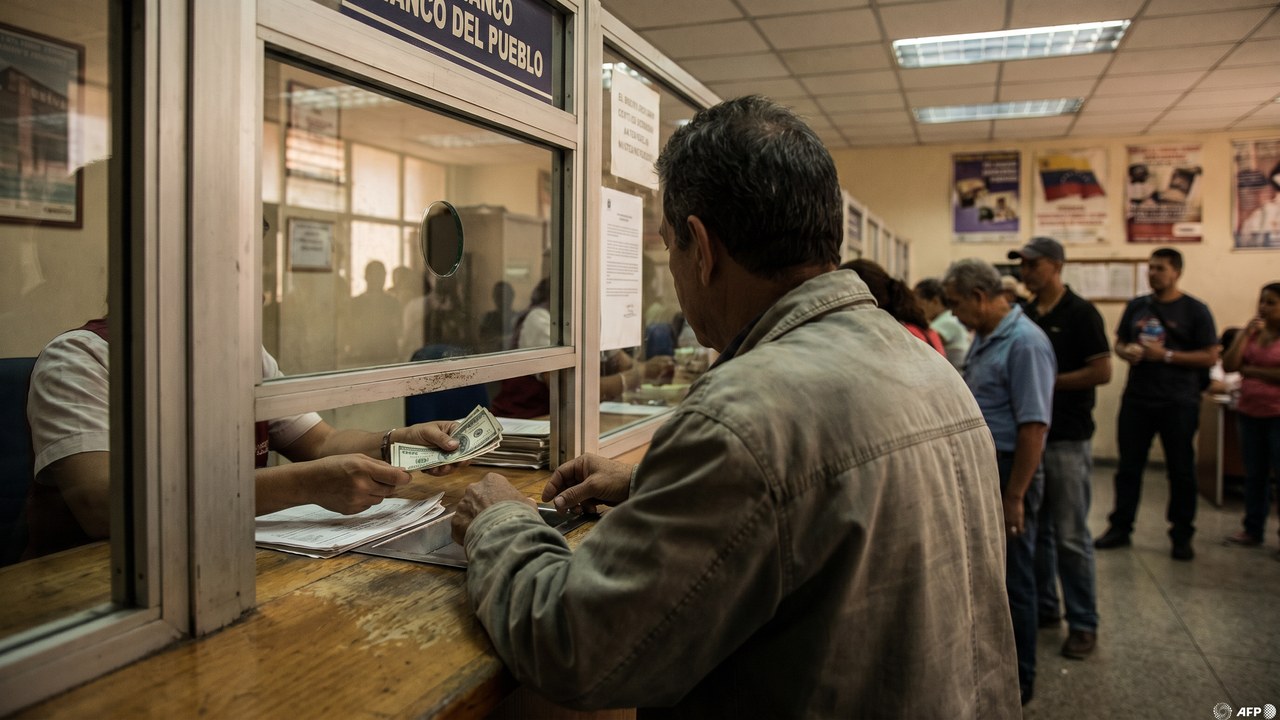
La banca venezolana comienza a recibir dólares en efectivo desde Estados Unidos, mientras el Banco Central intensifica sus subastas de divisas. Un movimiento que apunta a normalizar el mercado cambiario, pero que también plantea preguntas sobre la dependencia.
Ficha 6W
| Pregunta | Respuesta |
|---|---|
| Qué | La banca venezolana recibe dólares en efectivo desde EE.UU. y el BCV intensifica las subastas. |
| Quién | El Banco Central de Venezuela, la banca privada y los actores del mercado cambiario. |
| Cuándo | En el marco del reordenamiento económico de 2026. |
| Dónde | En el sistema financiero venezolano, con fondos que llegan vía corresponsales. |
| Por qué | El acercamiento con EE.UU. y la necesidad de estabilizar el bolívar abren el flujo de divisas. |
| Cómo | Con divisas canalizadas a través de la banca y colocadas mediante subastas e intervención. |
En la economía venezolana, pocas cosas dicen tanto como el flujo de los dólares. Por eso merece atención un movimiento que se ha ido consolidando en las últimas semanas: la llegada de dólares en efectivo a la banca venezolana procedentes de Estados Unidos, y la intensificación de las subastas de divisas por parte del Banco Central de Venezuela (BCV). Es un fenómeno técnico, pero de enorme significado, porque toca el corazón de la estabilidad económica del país y refleja, en el terreno más concreto —el del dinero—, el reordenamiento general que vive Venezuela tras la captura de Maduro y el acercamiento con Washington.
El mecanismo: divisas que fluyen
Para entender lo que ocurre conviene explicar el mecanismo con claridad. El Banco Central de Venezuela ha venido inyectando divisas al mercado a través de su Sistema de Mercado Cambiario, mediante dos vías principales: la intervención cambiaria directa y las subastas, en las que la banca canaliza dólares hacia empresas y particulares. La novedad es doble: por un lado, el volumen de esas colocaciones ha aumentado de manera muy significativa a lo largo de 2026; por otro, parte de los fondos que alimentan el sistema estarían llegando ahora en efectivo desde Estados Unidos, a través de bancos corresponsales, en un esquema que habría sido impensable hace poco más de un año.
Los datos disponibles reflejan la magnitud del cambio. En los primeros meses de 2026, el BCV colocó en el mercado cambiario montos que superan con holgura los de años anteriores, con una oferta mensual de divisas que se multiplicó respecto a los mínimos registrados durante el período de sanciones más severas. Esa mayor disponibilidad de dólares busca un objetivo claro: estabilizar el tipo de cambio, reducir la brecha entre la tasa oficial y la paralela, y ordenar las expectativas de una economía que ha conocido años de alta inflación y volatilidad cambiaria.
Entre la normalización y la dependencia
¿Cómo interpretar este movimiento? Hay, como casi siempre, dos lecturas que conviene sostener a la vez. La primera, optimista, es la de la normalización. La mayor disponibilidad de divisas y la reconexión con el sistema financiero internacional son señales de que la economía venezolana empieza a salir del aislamiento en que la sumieron las sanciones y el colapso. Para las empresas que necesitan importar, para los sectores de alimentos y medicinas priorizados en las subastas, y para la estabilidad de precios en general, un flujo más abundante y ordenado de dólares es, en principio, una buena noticia.
La segunda lectura, más cautelosa, apunta a la dependencia y la sostenibilidad. Que una parte del oxígeno cambiario del país provenga ahora de dólares que llegan desde Estados Unidos plantea la pregunta de cuán sostenible y autónomo es ese flujo. Una economía que estabiliza su moneda gracias a divisas externas queda, en cierta medida, atada a la continuidad de esa fuente y a las condiciones políticas que la hacen posible. Los propios analistas advierten que un desembolso puntual no resuelve la demanda acumulada, y que para que el esquema funcione como una verdadera ancla de estabilidad debe ser recurrente, transparente y, sobre todo, respaldado por una economía que genere sus propias divisas. La estabilidad comprada con dólares ajenos es más frágil que la que se construye con producción propia.
Qué significa para la diáspora
Este panorama tiene implicaciones concretas para la comunidad venezolana en el exterior, y en particular para quienes envían remesas o mantienen vínculos económicos con el país. Un mercado cambiario más estable y ordenado facilita, en teoría, las transacciones y da mayor previsibilidad al valor del dinero enviado. La reconexión de la banca venezolana con el sistema financiero internacional podría, con el tiempo, simplificar los canales de envío y reducir costos, aunque ese efecto dependerá de cómo evolucione todo el esquema.
Para la diáspora, como para el país, la clave estará en distinguir la estabilidad real de la aparente. Un tipo de cambio más calmo es deseable, pero su solidez dependerá de que la economía venezolana recupere su capacidad de generar riqueza y divisas por sí misma, y no solo de que reciba inyecciones externas. Mientras tanto, conviene seguir con atención estos movimientos, que son de los indicadores más fiables sobre hacia dónde va realmente la economía del país. Porque en Venezuela, más que los discursos, son los dólares los que cuentan la verdad de lo que está pasando.
Nota: Esta nota ofrece análisis económico general con fines informativos y no constituye asesoría financiera. Los datos sobre el mercado cambiario corresponden a la información disponible y pueden variar.
Fuentes principales: Datos del Banco Central de Venezuela sobre el Sistema de Mercado Cambiario; análisis de firmas como Ecoanalítica y Ecosistema recogidos por Banca y Negocios y otros medios especializados (2026).
Este análisis se publica bajo los criterios editoriales de INCÍSOS. Cómo trabajamos →
Alfredo Yánez
9 libros que te cambian la perspectiva
Finanzas, emprendimiento, migración y más — disponibles en Amazon
VER LIBROS →


Economía
Un tribunal de EE.UU. confirma que los bonos PDVSA 2020 son válidos
Los bonos son válidos. Citgo, más expuesta.
ECONOMÍA · CITGO
La Corte de Apelaciones del Segundo Circuito confirmó por unanimidad que los bonos PDVSA 2020, garantizados con el 50,1 % de Citgo Holding, son válidos bajo la ley venezolana. Es una derrota para PDVSA en una deuda de casi 3.000 millones de dólares. La garantía no se ejecuta sola: la licencia de la OFAC que permite operar con esos bonos entra en vigor el 5 de noviembre.
Las 6W · INCÍSOS
| Qué | La decisión de un tribunal federal de apelaciones de EE.UU. sobre la validez de los bonos PDVSA 2020. |
|---|---|
| Quién | La Corte de Apelaciones del Segundo Circuito, con los jueces Nardini, Lee y Robinson; PDVSA y los acreedores representados por MUFG Union Bank y GLAS Americas. |
| Cuándo | Martes 27 de octubre de 2026. |
| Dónde | Nueva York. |
| Por qué | PDVSA alegaba que la emisión de 2016 violó la Constitución venezolana porque la Asamblea Nacional no la autorizó. |
| Cómo | Por unanimidad, en el caso Petróleos de Venezuela contra MUFG, n.º 25-2652. |
Los bonos PDVSA 2020 son válidos. La Corte de Apelaciones del Segundo Circuito de EE.UU. lo confirmó por unanimidad el martes 27 de octubre, en el caso Petróleos de Venezuela contra MUFG Union Bank (expediente 25-2652). El panel, integrado por los jueces Nardini, Lee y Robinson, rechazó la apelación de PDVSA contra la sentencia de primera instancia, según Law360, que cifra la deuda en casi 3.000 millones de dólares.
De qué se trata
En 2016, PDVSA ofreció a los tenedores de bonos que vencían en 2017 cambiarlos por nuevos bonos con vencimiento en 2020. A cambio de alargar el plazo, los nuevos bonos llevaban una garantía poderosa: el 50,1 % de las acciones de Citgo Holding, la empresa dueña de la refinadora venezolana en EE.UU.
La Asamblea Nacional de mayoría opositora, electa en 2015, rechazó la operación. Años después, PDVSA, bajo el control de la oposición en el exterior, demandó para anular los bonos. Su argumento: el canje era un contrato de interés nacional que, según la Constitución venezolana, necesitaba la autorización de la Asamblea. En 2024, el Tribunal de Apelaciones de Nueva York decidió que la validez de los bonos se juzga bajo la ley venezolana. Después, el tribunal federal de distrito concluyó que, aun bajo esa ley, los bonos eran válidos. El Segundo Circuito confirmó ahora esa conclusión.
Lo que significa
La decisión fortalece a los acreedores. Si los bonos son válidos, la garantía sobre Citgo también lo es, y los tenedores pueden intentar ejecutarla. Para Venezuela, significa que una parte de su principal activo en el exterior queda más expuesta.
Pero la ejecución no es automática. Las operaciones con estos bonos dependen de una licencia de la OFAC que el Tesoro ha aplazado una y otra vez. La versión vigente, la Licencia General 5Z, permite esas operaciones a partir del 5 de noviembre de 2026. Esa fecha, que José Vicente Carrasquero señaló en INCÍSOS como una de las cinco señales de la transición, gana ahora peso. Además, Citgo está en un proceso judicial separado en Delaware para vender las acciones de su matriz a fin de pagar a otros acreedores. Cómo se cruzan los dos frentes está por verse.
La paradoja política
El caso tiene una ironía. La anulación de los bonos la impulsó la oposición, que controlaba PDVSA en el exterior desde 2019, con el argumento de que la Asamblea de 2015 no autorizó la deuda. Esa misma Asamblea es la que hoy negocia con el chavismo en la mesa de Caracas. Y el economista Francisco Rodríguez, que ha estudiado el caso, advirtió que la decisión tiene «implicaciones importantes para el debate actual sobre los contratos petroleros»: si los tribunales de EE.UU. no anulan contratos por falta de aprobación parlamentaria venezolana, la misma lógica pesará sobre los acuerdos que se firmen hoy sin una Asamblea con legitimidad plena.
Criterio INCÍSOS
La pregunta para Venezuela no es solo quién se queda con Citgo. Es cómo se protegen los activos del país en una transición en la que las decisiones sobre deuda, petróleo y garantías se toman en tribunales y oficinas de Washington, mientras el país no tiene todavía un Parlamento con mandato pleno ni un Gobierno elegido. Lo que falta es una estrategia de Estado sobre la deuda, discutida en público. La licencia del 5 de noviembre dirá cuánto tiempo queda para tenerla.
Para leer más en INCÍSOS
- Cinco señales para saber si la transición avanza: la Licencia 5Z y la deuda.
- ProPublica revela que el pacto petrolero no garantiza ingresos a Venezuela: los otros contratos.
Fuentes principales: Law360 y CourtListener, expediente 25-2652 (27 de octubre de 2026); Cleary Gottlieb, sobre la sentencia de primera instancia; Finanzas Digital, sobre la Licencia 5Z; Francisco Rodríguez en X (27 de octubre de 2026).
Economía
Las reservas del BCV caen 630 millones de dólares en una semana
El dinero entra. No pasa por el BCV.

ECONOMÍA · VENEZUELA
Las reservas internacionales cerraron el 23 de octubre en 12.748 millones de dólares, 4,71 % menos que una semana antes. El BCV no explicó la caída. Y el dato de fondo es otro: en diez meses de ventas petroleras bajo licencia de EE.UU., las reservas están casi donde terminaron 2025.
Las 6W · INCÍSOS
| Qué | La caída semanal de las reservas internacionales de Venezuela. |
|---|---|
| Quién | El Banco Central de Venezuela. |
| Cuándo | Cierre del viernes 23 de octubre de 2026; dato publicado el 27. |
| Dónde | Caracas. |
| Por qué | Las reservas bajaron 630 millones de dólares frente al cierre del 16 de octubre, sin explicación oficial. |
| Cómo | Según las cifras provisionales del BCV, recogidas por Finanzas Digital. |
Las reservas internacionales de Venezuela cerraron el viernes 23 de octubre en 12.748 millones de dólares, según las cifras provisionales del Banco Central de Venezuela recogidas por Finanzas Digital. Es una caída de 4,71 % en una semana: unos 630 millones de dólares menos que los 13.378 millones del 16 de octubre. El BCV no explicó el movimiento.
Un sube y baja de seis semanas
La caída no es aislada. Desde septiembre, las reservas oscilan en una franja estrecha, con saltos bruscos en ambos sentidos:
- 18 de septiembre: 13.338 millones.
- 25 de septiembre: 12.727 millones (−4,58 %).
- 2 de octubre: 12.674 millones.
- 9 de octubre: 12.687 millones.
- 16 de octubre: 13.378 millones (+5,45 %).
- 23 de octubre: 12.748 millones (−4,71 %).
Los movimientos de 600 o 700 millones en una semana pueden responder a pagos, a la intervención del BCV en el mercado cambiario, a cambios en el valor del oro o a operaciones contables. Sin una explicación oficial ni el desglose de su composición, que el BCV no publica en estas cifras semanales, no es posible saber cuál de ellas pesó esta vez.
El dato de fondo
Más que la caída semanal, importa la tendencia del año. Al 16 de octubre, las reservas estaban apenas 0,54 % por encima del cierre de 2025, que fue de 13.306 millones de dólares, según Finanzas Digital. Es decir: en un año en el que Venezuela volvió a vender petróleo con licencias de EE.UU. y con una cesta cercana a 80 dólares el barril, las reservas del Banco Central están prácticamente donde estaban.
Una parte de la explicación es conocida. Desde enero, los ingresos del petróleo venezolano se depositan en cuentas del Tesoro de EE.UU., que actúa como custodio, y llegan a Venezuela solo los desembolsos aprobados: unos 3.000 millones de dólares hasta abril, según el Departamento de Estado. José Vicente Carrasquero lo explicó en INCÍSOS como el bloque más avanzado y más opaco de la transición. El dinero entra, pero no pasa por el BCV.
Criterio INCÍSOS
Las reservas son el colchón con el que un país defiende su moneda y paga sus importaciones. Para saber si la recuperación petrolera llega a los venezolanos, hacen falta tres datos que hoy no son públicos: el saldo de las cuentas del Tesoro, la composición de las reservas del BCV y la explicación de sus movimientos. Mientras falten, cualquier promesa de mejorar el salario con el petróleo se apoya en una caja que nadie puede revisar.
Para leer más en INCÍSOS
- Cinco señales para saber si la transición avanza: la caja del Tesoro.
- El oro venezolano en Londres sigue atado a un juicio sin resolver: la otra parte de las reservas.
Fuentes principales: Finanzas Digital, con cifras del BCV (27 de octubre de 2026); Finanzas Digital, cierre del 16 de octubre.

ECONOMÍA · PETRÓLEO
La empresa suiza de ingeniería anunció una alianza estratégica con PDVSA para desarrollar infraestructura industrial en Venezuela, del pozo a la estación de servicio. Es una señal de que los proveedores vuelven. No es todavía una obra, un contrato con monto ni un barril más.
Las 6W · INCÍSOS
| Qué | Una alianza estratégica de cinco años entre Sulzer y PDVSA. |
|---|---|
| Quién | Sulzer, empresa suiza de bombas y servicios industriales, y Petróleos de Venezuela. |
| Cuándo | Anunciada el martes 27 de octubre de 2026. |
| Dónde | Venezuela, en las operaciones de PDVSA. |
| Por qué | Venezuela entra, según Sulzer, en una nueva fase de inversión en petróleo y gas. |
| Cómo | Con un acuerdo marco que podría dar lugar a pedidos futuros en toda la cadena de PDVSA. |
Sulzer, la empresa suiza de ingeniería conocida por sus bombas industriales y sus servicios de mantenimiento, anunció el martes 27 de octubre una alianza estratégica de cinco años con PDVSA para desarrollar infraestructura industrial en Venezuela, según Reuters, citada por Bitácora Económica. La empresa la presentó como la base para colaborar mientras Venezuela «entra en una nueva fase de inversión» en petróleo y gas.
Lo que dice el anuncio
Las tecnologías de Sulzer ya se usan en varias áreas de PDVSA: exploración y producción, transporte por oleoductos, refinación y distribución de combustibles. La alianza, según la empresa, podría traducirse en pedidos futuros en todas las operaciones de la petrolera estatal. La presidenta ejecutiva de Sulzer, Suzanne Thoma, atribuyó el acuerdo al conocimiento acumulado por la empresa en el país: una presencia larga que le da «un profundo conocimiento de su panorama industrial y de sus necesidades operativas».
El anuncio dice que el acuerdo cumple los requisitos regulatorios, sin dar detalles. No menciona montos, plantas específicas ni plazos de obras.
Por qué importa
La recuperación petrolera no depende solo de nuevos pozos. Depende de que funcionen las bombas, los oleoductos, las refinerías y las plantas de mezcla que llevan años deterioradas. Sulzer es el tipo de proveedor que hace ese trabajo invisible: reparar y mantener equipos rotativos. Que firme una alianza de cinco años sugiere que los proveedores internacionales empiezan a ver a Venezuela como un cliente de largo plazo.
Lo que no es
Un acuerdo marco no es una obra terminada ni un aumento de producción. Venezuela produjo unos 1,2 millones de barriles diarios en septiembre, según la OPEP. Para saber si esta alianza cambia algo habrá que ver contratos concretos, montos, plazos y, sobre todo, quién paga: PDVSA, sus socios privados o los ingresos que hoy custodia el Tesoro de EE.UU.
Criterio INCÍSOS
Los anuncios de alianzas se multiplicarán en los próximos meses. La forma de distinguir los que importan es preguntar siempre lo mismo: ¿qué se repara, dónde, con qué dinero y en cuánto tiempo? Este anuncio todavía no responde ninguna de esas cuatro preguntas.
Para leer más en INCÍSOS
- ProPublica revela que el pacto petrolero no garantiza ingresos a Venezuela: quién controla el crudo.
Fuentes principales: Reuters, vía Bitácora Económica; El Informador (27 de octubre de 2026).
-

 Entrevistas5 meses ago
Zair Mundaray: «Enfrenté al poder con ciencia»
-

 Política4 meses ago
Delcy Rodríguez enfrenta a la prensa internacional: la rueda de prensa que no cerró la brecha
-

 Política5 meses ago
El economista, los bonos y Citgo
-

 Política4 meses ago
El semáforo de las estructuras: qué significa cada color tras el terremoto
-

 Política6 meses ago
Roberto Smith Perera: «La reconstrucción no puede esperar a la elección»
-

 Especiales5 meses ago
Media vuelta… mar.
-

 Inciso2 meses ago
Márquez sabe qué pasó el 28 de julio
-

 Inciso6 meses ago
La paciencia de Washington