Economía
Vuelve el crédito a Venezuela, pero en miniatura: tarjetas y apps con límites de juguete
Las tarjetas de crédito y las apps de financiamiento reaparecen en Venezuela, pero con topes muy bajos. Por qué el encaje legal asfixia el crédito y qué signifi

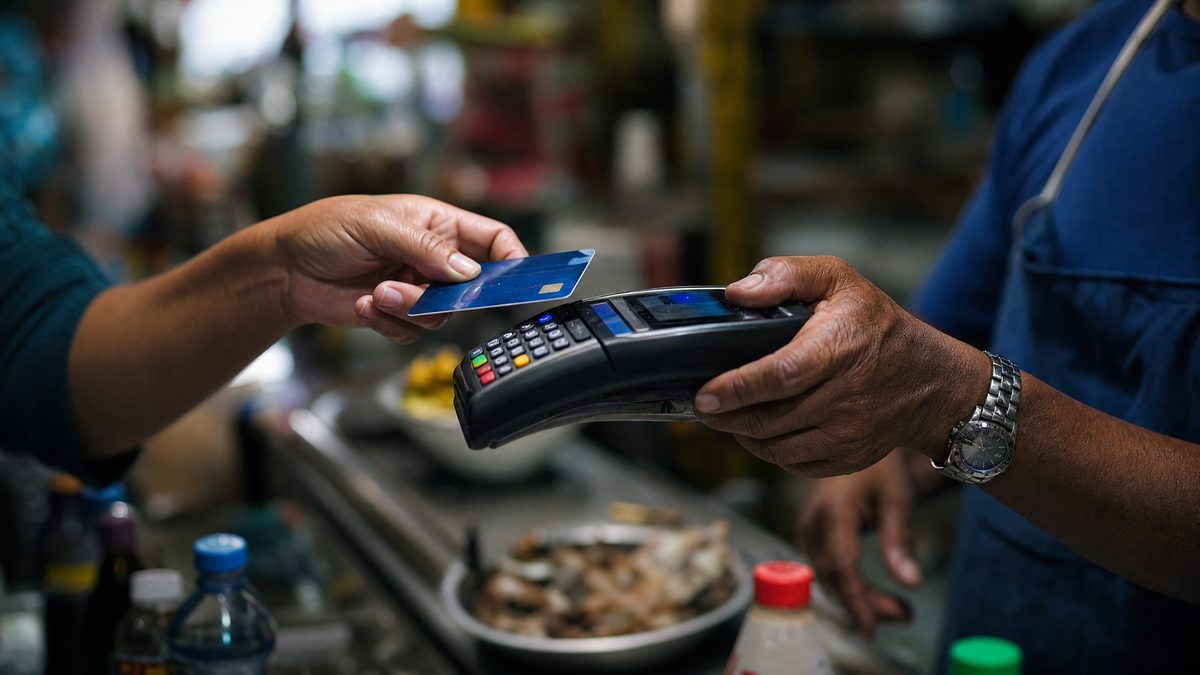
Las tarjetas de crédito y las apps de financiamiento reaparecen en Venezuela, pero con topes muy bajos. Por qué el encaje legal asfixia el crédito y qué significa para el consumidor. Análisis.
El crédito está volviendo a Venezuela, aunque conviene matizar de inmediato la palabra «volviendo». Después de años en que la hiperinflación pulverizó cualquier financiamiento en bolívares y dejó al país operando casi exclusivamente al contado, las tarjetas de crédito y las aplicaciones de financiamiento reaparecen en la cartera del venezolano. El detalle que define la noticia es el tamaño: los límites son, en muchos casos, de juguete. Topes equivalentes a poco más de cien dólares no son excepcionales, una cifra que alcanza para una compra de mercado mediana, no para financiar la vida.
La razón de fondo es monetaria y tiene nombre técnico: el encaje legal. El Banco Central mantiene una proporción muy alta de los depósitos inmovilizada como reserva —un porcentaje que en los últimos años ha rondado niveles que asfixian la intermediación—, lo que significa que por cada bolívar que recibe, la banca puede prestar muy poco. Sin capacidad de prestar, no hay crédito robusto posible. Las tarjetas que reaparecen lo hacen, por tanto, dentro de un corsé: el sistema financiero quisiera prestar más, pero las reglas monetarias —diseñadas en su momento para contener la inflación— se lo impiden. El crédito miniatura no es un capricho de la banca; es el reflejo de un sistema estrangulado.
A ese límite estructural se suma el problema de la unidad de cuenta. En una economía donde los precios se piensan en dólares pero buena parte del crédito formal se otorga en bolívares, el consumidor enfrenta una trampa conocida: si su tarjeta está indexada y el bolívar se deprecia frente al dólar entre la compra y el pago, la deuda se encarece en términos reales. La brecha entre la tasa oficial y la del mercado paralelo —que a finales de mayo se movía en el orden del 20% o más— convierte cualquier financiamiento en una apuesta cambiaria. Pedir prestado, en ese contexto, exige cálculos que poco tienen que ver con la simple conveniencia de diferir un pago.
En paralelo, han proliferado las aplicaciones que ofrecen crédito y las tarjetas digitales, un fenómeno que merece mirarse con interés y con cautela a la vez. Con interés, porque las fintech están cubriendo un vacío que la banca tradicional, maniatada por el encaje, no puede llenar, y porque digitalizan el acceso para quienes nunca tuvieron una tarjeta. Con cautela, porque el crédito fácil de aplicación, con condiciones no siempre transparentes y en un entorno de baja educación financiera, puede empujar al consumidor a un endeudamiento caro sin que medie la información suficiente para evaluarlo. La conveniencia de un clic no equivale a la conveniencia de las condiciones.
El inciso está en lo que este crédito en miniatura dice sobre la economía. Que las tarjetas vuelvan es, en sí mismo, una señal de cierta normalización: indica que hay quien apuesta a que el bolívar y el consumo tienen futuro. Pero que vuelvan tan pequeñas indica lo otro: que la normalización es frágil, condicionada y todavía lejana del crédito que sostiene a una economía sana —el que financia una nevera, una reparación, un emprendimiento—. El venezolano recupera la tarjeta, pero no todavía lo que la tarjeta, en una economía funcional, debería poder comprar. Entre esos dos hechos transcurre, una vez más, la distancia entre el anuncio de recuperación y la recuperación misma.
Este análisis se publica bajo los criterios editoriales de INCÍSOS. Cómo trabajamos →
Alfredo Yánez
9 libros que te cambian la perspectiva
Finanzas, emprendimiento, migración y más — disponibles en Amazon
VER LIBROS →


Comercio Internacional
Washington cambia la lista arancelaria; el alivio no llega a todos por igual
Algunos productos canadienses salen del alcance de gravámenes y otros entran desde el 30 de octubre. La medida exige mirar mercancías, no solo anuncios.
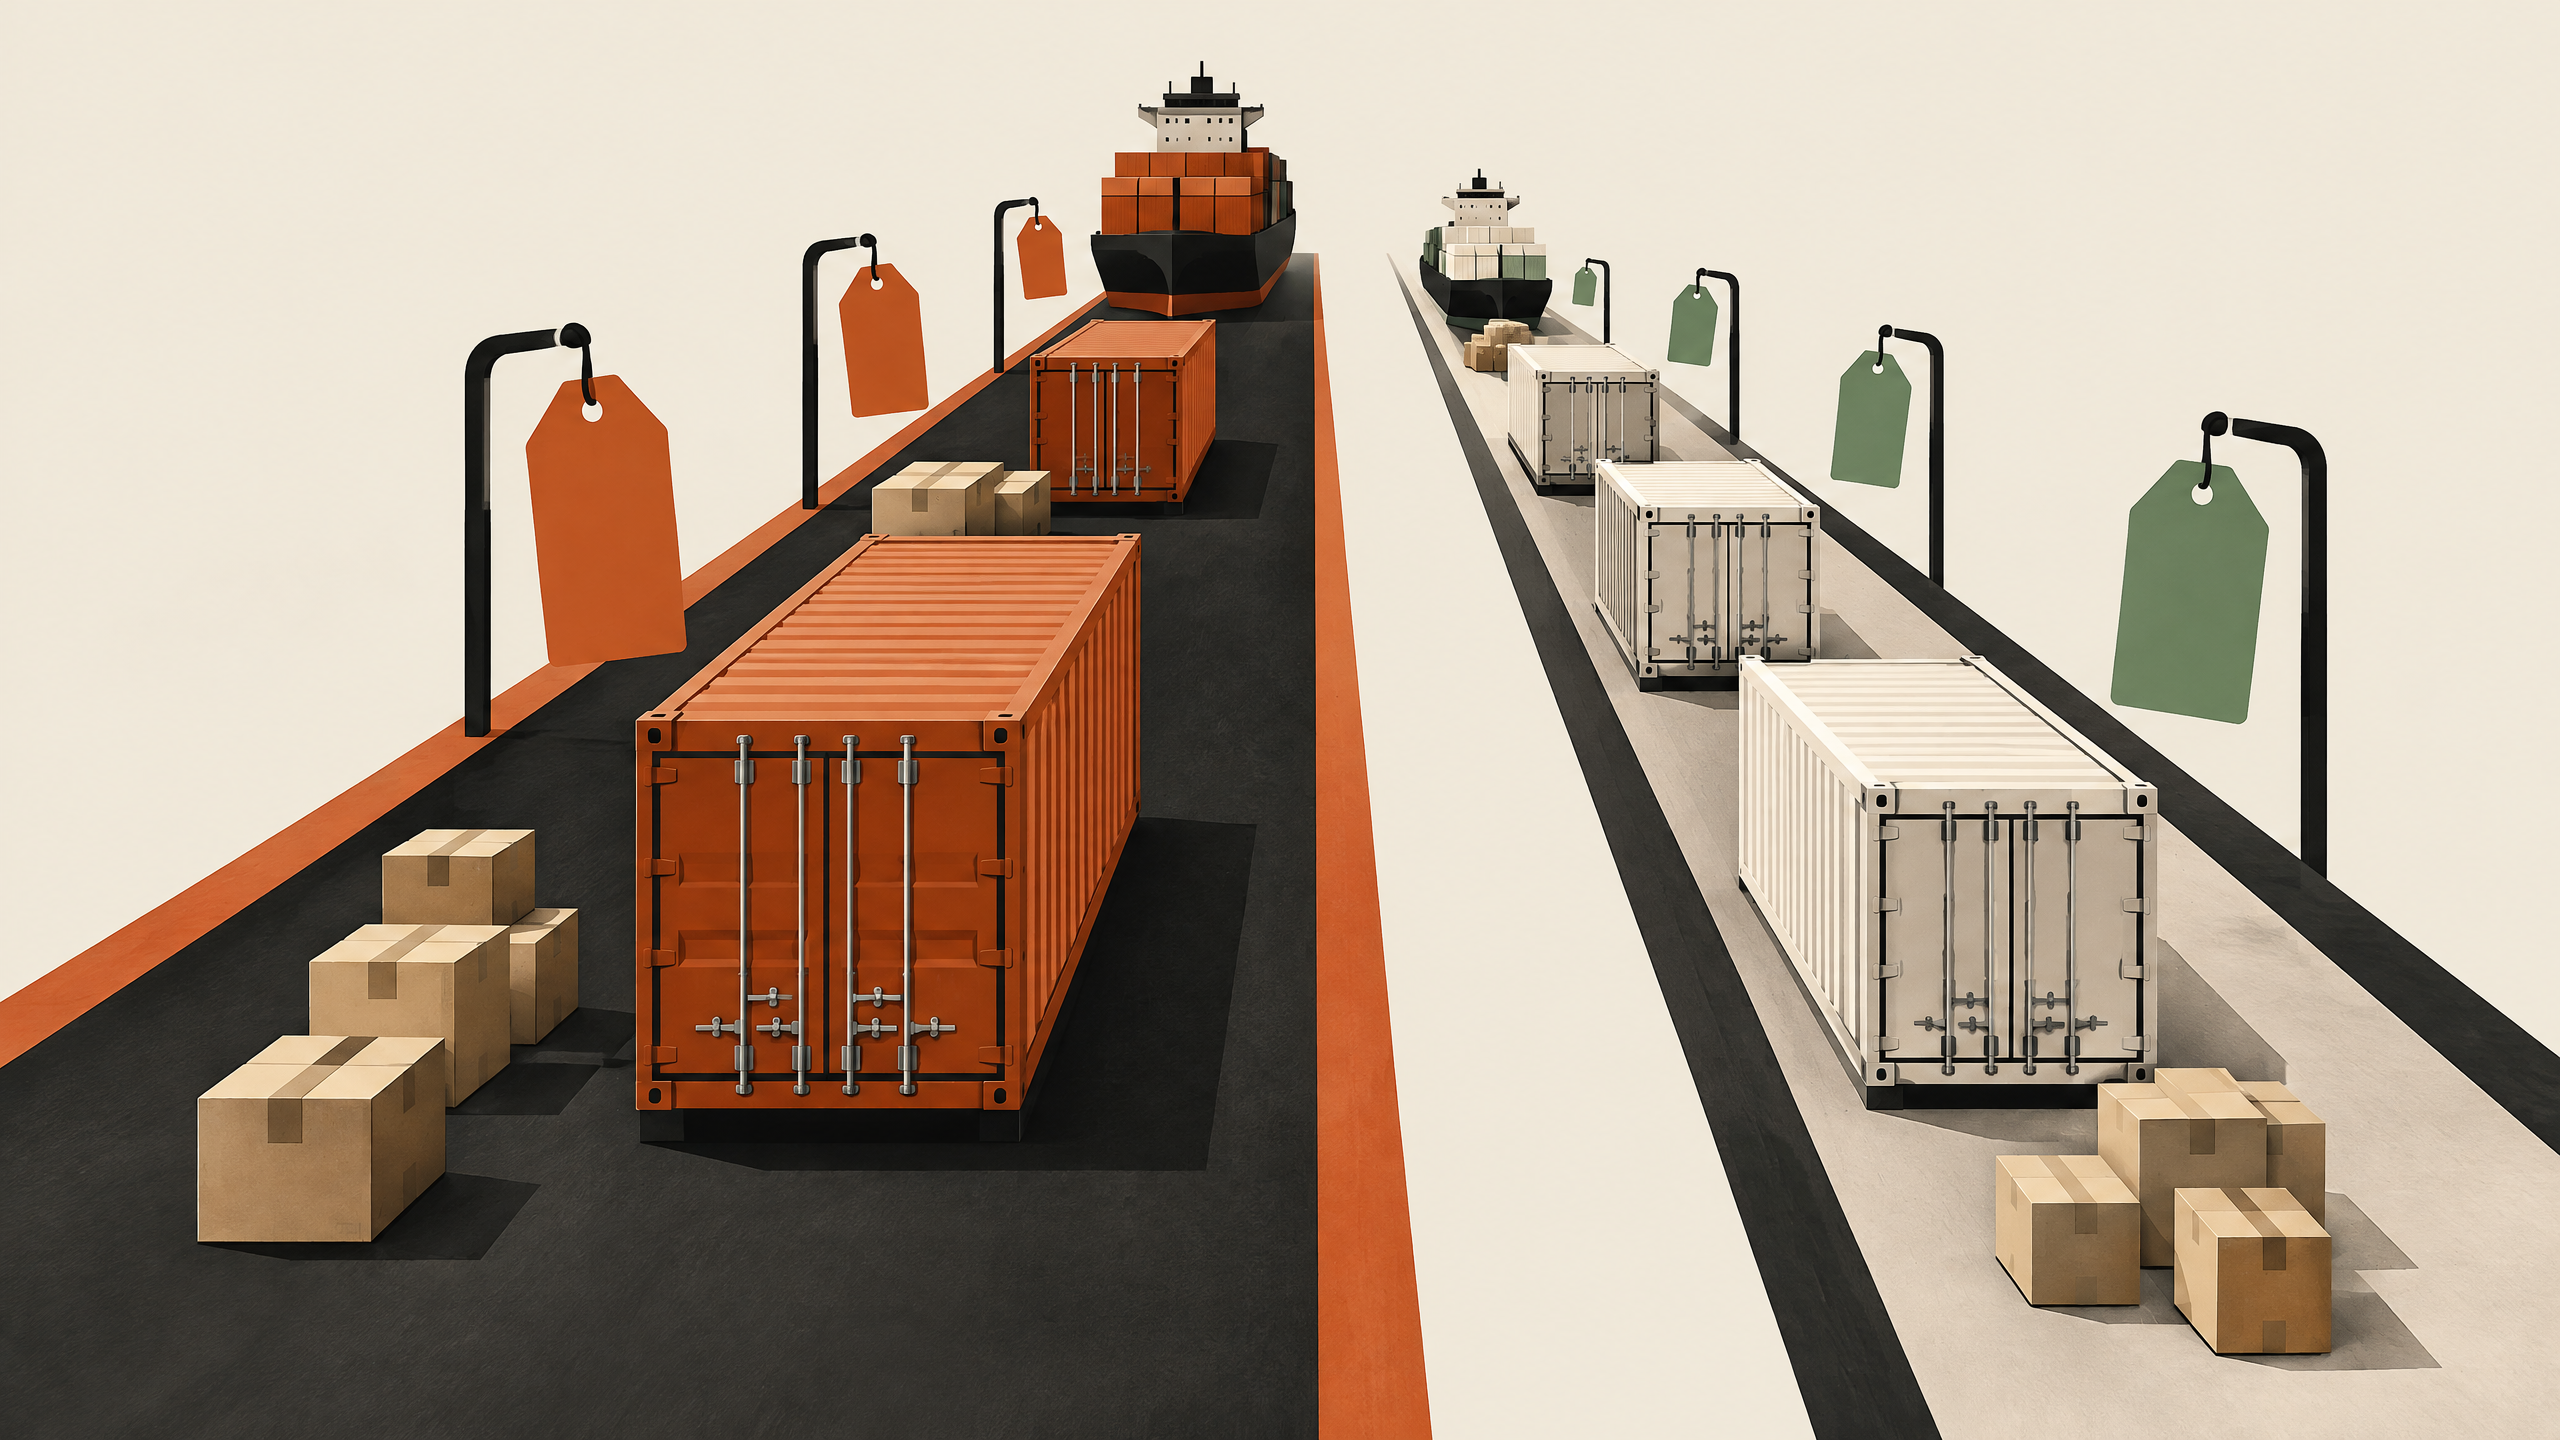
La Casa Blanca modificó el conjunto de productos canadienses sujetos a determinados aranceles bajo la sección 338. Su ficha oficial informa que salen algunas maderas contrachapadas, productos de papel, maquinaria y equipos de refrigeración, entre otros, mientras se incorporan otras categorías. Los cambios entrarán en vigor el 30 de octubre.
El movimiento no elimina en bloque los aranceles a Canadá. Cambia qué mercancías quedan alcanzadas y mantiene una estructura en la que pueden coexistir medidas distintas. Para un negocio, el efecto depende del producto, su clasificación y la fecha de la operación.
La cercanía de las elecciones vuelve especialmente visible el costo político de esas decisiones. Los beneficios prometidos por una política industrial pueden tardar en materializarse; el precio de un insumo o de una compra aparece antes en las cuentas de empresas y hogares.
Una exención tampoco garantiza por sí sola una rebaja equivalente al consumidor. Inventarios, contratos, transporte, márgenes y competencia intervienen entre la modificación de un gravamen y el precio final. Esa cadena es la que conviene observar para medir el alcance del alivio.
La pregunta es quién gana espacio para reducir costos y quién queda expuesto a nuevas cargas. Las afirmaciones de la Casa Blanca sobre protección del empleo son su justificación de política; la evaluación económica exige examinar resultados y distribución de los efectos.
Imagen conceptual generada para INCÍSOS; no es una fotografía documental.
Fuentes y documentos
Economía
La Fed decide esta semana; el costo del crédito también llega a las urnas
La reunión del 27 y 28 de octubre ocurre antes de las elecciones del 3 de noviembre. Una expectativa del mercado todavía no es una decisión del banco central.

La Reserva Federal celebrará su reunión de política monetaria el 27 y 28 de octubre, según su calendario oficial. La decisión llegará en la última semana de campaña antes de las elecciones del 3 de noviembre, cuando el costo de vida y el financiamiento siguen ocupando la conversación económica.
Reuters reportó el lunes una expectativa de pausa en las tasas. Eso es una previsión, no el resultado de una reunión que aún no ha terminado. El comunicado y la explicación posterior permitirán conocer la decisión y sus razones.
Para los hogares, la relación entre la tasa de referencia y el presupuesto no es inmediata ni uniforme. Tarjetas, préstamos, hipotecas y depósitos responden a condiciones diferentes. Que el banco central mantenga su tasa no significa que todos esos productos conserven el mismo costo, ni que una reducción futura se traslade completa a cada contrato.
El ángulo de esta semana es la diferencia entre la experiencia del votante y el lenguaje de la política monetaria. Una inflación que desacelera puede coexistir con precios que siguen altos. Una economía que crece puede dejar a una familia pagando más por financiar una compra necesaria.
La decisión de la Fed puede leerse en tres planos: qué resuelve el banco central, qué cambia en las condiciones financieras y qué argumentos llevan las campañas al electorado. La cercanía de una elección no convierte una decisión monetaria en un acto partidista; sí aumenta la atención sobre sus efectos y explicaciones.
Imagen conceptual generada para INCÍSOS; no es una fotografía documental.
Fuentes y documentos
Economía
El Teletón precisa su recaudación; ahora importa seguir su destino
Venevisión informa un total de 2.441.394 dólares y señala las organizaciones que ejecutarán proyectos para los afectados por los terremotos.

Venevisión informó el 26 de octubre que el Teletón «Unidos por Venezuela» recaudó 2.441.394 dólares. Según el comunicado de la organización, el monto fue certificado por EY Venezuela y supera el anunciado al cierre de la transmisión del 17 de octubre. La novedad es la formalización del resultado, no una nueva jornada de donaciones.
El comunicado identifica a Cáritas de Venezuela, Fe y Alegría y la Fundación Hospital Ortopédico Infantil entre las organizaciones que ejecutarán proyectos, con participación del Dividendo Voluntario para la Comunidad. El destino declarado es apoyar a personas afectadas por los terremotos del 24 de junio.
La rendición de cuentas tiene varias etapas: recaudar, asignar, desembolsar, ejecutar y mostrar resultados. La certificación de una cifra de ingresos no debe describirse como una auditoría de proyectos que todavía deben desarrollarse. El comunicado añade que Deloitte auditará la gestión de las contribuciones a las organizaciones; esa auditoría anunciada es distinta de la certificación de EY sobre el total recaudado. Tampoco anunciar beneficiarios institucionales equivale a informar cuánto recibió cada uno.
El seguimiento útil para los donantes comienza ahora: proyectos seleccionados, montos por organización, plazos y evidencia de ejecución. Publicar esa información permitiría conectar el esfuerzo de quienes aportaron con cambios concretos para las personas afectadas.
El balance se reporta con atribución expresa a sus organizadores. El criterio para seguir otros recursos de reconstrucción es el mismo: que el monto pueda seguirse hasta su uso, con informes comprensibles y resultados verificables.
Imagen conceptual generada para INCÍSOS; no es una fotografía documental.
Fuentes y documentos
-

 Entrevistas5 meses ago
Zair Mundaray: «Enfrenté al poder con ciencia»
-

 Política4 meses ago
Delcy Rodríguez enfrenta a la prensa internacional: la rueda de prensa que no cerró la brecha
-

 Política5 meses ago
El economista, los bonos y Citgo
-

 Política4 meses ago
El semáforo de las estructuras: qué significa cada color tras el terremoto
-

 Política5 meses ago
Roberto Smith Perera: «La reconstrucción no puede esperar a la elección»
-

 Especiales5 meses ago
Media vuelta… mar.
-

 Inciso2 meses ago
Márquez sabe qué pasó el 28 de julio
-

 Inciso6 meses ago
La paciencia de Washington