Economía
El crédito automotriz para compradores hispanos cambió en 2026 y la mayoría todavía no lo sabe
** El financiamiento automotriz se endureció en 2026: tasas más altas, plazos extendidos y nuevos requisitos. Lo que el comprador hispano debe saber antes de firmar.

** Los términos del financiamiento automotriz se endurecieron en 2026: tasas más altas, plazos más largos y nuevos requisitos. Lo que el comprador hispano debe saber antes de pisar un concesionario.
El concesionario es el punto donde la economía macro se convierte en decisión personal. La compra de un vehículo es, para la mayoría de las familias hispanas en EE.UU., la segunda decisión financiera más importante después de la vivienda. Los términos del crédito automotriz se endurecieron en 2026, y la mayoría de compradores no se ha actualizado al cuadro nuevo.
Lo que cambió
Cinco ajustes operativos vigentes en el primer trimestre de 2026.

Primero, tasas de interés. La tasa promedio para crédito automotriz nuevo se ubica en 8.1% para compradores con FICO prime (más de 720), 11.5% para near-prime (660-719), 15.2% para subprime (580-659) y 19.8% para deep subprime (menos de 580). Hace dos años, esos rangos eran 6.2%, 9.3%, 13.1% y 17.2% respectivamente, según Cox Automotive.
Segundo, plazos extendidos. El plazo promedio de un préstamo nuevo subió a 72 meses (seis años), con cerca del 35% de compradores tomando plazos de 84 meses (siete años). Plazo más largo significa pago mensual menor pero costo total mayor.
Tercero, requisitos de enganche. Concesionarios y bancos exigen más enganche para evitar negative equity (deber más de lo que vale el vehículo). El promedio subió de 11% a 14% del precio del vehículo nuevo.
Cuarto, scoring alternativo para ITIN. Algunas financieras (Westlake Financial, Capital One Auto, Honda Financial) han desarrollado modelos de scoring que aceptan crédito con ITIN sin SSN. Los términos suelen ser 2 a 4 puntos más altos que para compradores con SSN equivalente.
Quinto, vehículos usados premium. El mercado de vehículos usados certificados (CPO) creció. Para compradores con FICO entre 640 y 720, el CPO ofrece mejor relación valor/tasa que vehículo nuevo subprime.
Trampas comunes en concesionarios
Cinco prácticas que el comprador hispano debe identificar para no caer.
Primera, foco en pago mensual. El concesionario pregunta «¿cuánto puedes pagar al mes?» y diseña la oferta sobre ese número, alargando plazo o agregando productos para llegar al pago objetivo. La pregunta correcta del comprador es: «¿cuál es el precio total del vehículo, la tasa de interés y el costo total de los intereses?»
Segunda, productos adicionales en el financiamiento. Garantías extendidas, GAP insurance, paquetes de mantenimiento. Algunos son útiles, otros son margen puro para el dealer. Cada producto adicional se financia y genera interés durante toda la vida del préstamo.
Tercera, financiamiento por dealer vs. financiamiento externo. El dealer cobra spread sobre la tasa que ofrece el banco. Llegar pre-aprobado por una unión de crédito o un banco da poder de negociación.
Cuarta, trade-in subvaluado. Si entregas vehículo viejo, el valor que el dealer ofrece suele ser inferior al valor real de mercado. Conocer el valor (Kelley Blue Book, Edmunds) antes de entrar evita que el dealer descuente 1.500 a 3.000 dólares del trade.
Quinta, presión por urgencia. «Esta oferta es solo hoy», «Tengo otro cliente esperando». Son técnicas estándar de venta. Ninguna oferta legítima desaparece en 24 horas.
Lo que el lector hispano comprador debe sostener
Cinco recomendaciones operativas.
Primera. Revisar tu FICO antes de empezar la búsqueda. Aplicaciones gratis como Credit Karma, Experian o el reporte anual gratuito en annualcreditreport.com dan la cifra. Si está bajo 660, postergar la compra 6-12 meses para subirlo puede ahorrar miles de dólares.
Segunda. Llegar pre-aprobado por una unión de crédito o banco. Empresas como Navy Federal Credit Union, PenFed, Latino Credit Union (NC) o Self-Help Credit Union ofrecen tasas competitivas. El pre-aprobado da piso de negociación al concesionario.
Tercera. Negociar el precio total del vehículo, no el pago mensual. Una vez fijado el precio total, evaluar plazos y tasa por separado.
Cuarta. Si tu situación financiera es ajustada, considerar vehículo usado con menor kilometraje (40,000 a 70,000 millas, 3-5 años de antigüedad) en vez de vehículo nuevo. La depreciación más fuerte ya ocurrió.
Quinta. Leer el contrato completo antes de firmar. Cualquier dealer que presione para firmar sin leer está señalando que algo está mal en los términos.
El crédito automotriz no es lo mismo que era en 2024. El comprador hispano que entra al concesionario preparado obtiene términos significativamente mejores que el que entra sin información.
- —
Fuentes principales: Cox Automotive, Auto Market Trends Report Q1 2026. Edmunds, datos de financiamiento. JD Power, U.S. Auto Finance Tracker. Consumer Financial Protection Bureau (CFPB), reportes sobre prácticas en financiamiento. Datos de Westlake Financial, Capital One Auto Finance, Honda Financial sobre productos con ITIN.
Este análisis se publica bajo los criterios editoriales de INCÍSOS. Cómo trabajamos →
Alfredo Yánez
9 libros que te cambian la perspectiva
Finanzas, emprendimiento, migración y más — disponibles en Amazon
VER LIBROS →


Economía
KEO Energy opera PetroUrdaneta, la empresa mixta que heredó de Odebrecht
Los 8.000 millones de barriles están en el subsuelo. La producción conocida es de 1.000 al día.
ECONOMÍA · PETRÓLEO
La filial estadounidense de KEO Capital asumió la gestión técnica y operativa de PetroUrdaneta, la sociedad con PDVSA en la cuenca del Lago de Maracaibo. Entra con el 24 % que compró a la constructora brasileña, un crédito de hasta US$350 millones y el control de las cuentas. Lo que todavía no dice es cuánto petróleo produce.
Las 6W · INCÍSOS
| Qué | KEO Energy asumió la operación de PetroUrdaneta, empresa mixta en la que PDVSA tiene el 60 %. Dirigirá su gestión técnica y operativa. |
|---|---|
| Quién | KEO Energy, filial estadounidense de KEO Capital AB, que cotiza en la bolsa Nasdaq de Estocolmo. Su director ejecutivo es Davide Tomassoni; Philippe Bize es el nuevo director de Operaciones y Roberto Alfonso, gerente en Venezuela. |
| Cuándo | Los acuerdos con PDVSA se firmaron el 28 de agosto de 2026. La compañía presentó a su nuevo equipo en Maracaibo el 14 de octubre de 2026. |
| Dónde | En campos petroleros de la cuenca del Lago de Maracaibo, estado Zulia. |
| Por qué | KEO compró a Novonor, el antiguo grupo Odebrecht, la mayor parte de su participación en PetroUrdaneta, y la licencia general 52 de la OFAC, de marzo de 2026, permitió cerrar la operación. |
| Cómo | Con un acuerdo integral con PDVSA que la designa operadora, un contrato de servicios, un financiamiento de hasta US$350 millones y la administración de las cuentas de la empresa mixta, según la propia KEO. |
KEO Energy, la filial petrolera de la financiera sueca KEO Capital, asumió la operación de PetroUrdaneta, una empresa mixta con Petróleos de Venezuela (PDVSA) que trabaja campos en la cuenca del Lago de Maracaibo. La compañía presentó el 14 de octubre de 2026 en Maracaibo al equipo que la dirigirá: Philippe Bize, recién nombrado director de Operaciones, y Roberto Alfonso, su gerente en Venezuela. Al frente de KEO Energy está Davide Tomassoni, quien negoció los acuerdos con PDVSA.
La estructura accionaria es la que fija la ley para las empresas mixtas: PDVSA conserva el 60 %. KEO Energy tiene hoy el 24 % y un acuerdo vinculante para llegar al 40 %, según su nota de prensa. La empresa la presenta como algo que la distingue de otros actores de la reapertura petrolera: una compañía estadounidense con participación directa en activos que producen y con responsabilidad sobre su operación.
De quién era
Lo que la nota de prensa no cuenta es de dónde salió ese 40 %. Era de Odebrecht. La constructora brasileña, hoy llamada Novonor, tenía su parte en PetroUrdaneta a través de Odebrecht E&P España, según comunicados bursátiles de la propia KEO y la prensa especializada de Brasil. Es la misma empresa que en diciembre de 2016 admitió ante el Departamento de Justicia de Estados Unidos haber pagado sobornos en una docena de países. En Venezuela, unos US$98 millones.
La compra fue por etapas. En octubre de 2023, cuando la empresa todavía se llamaba Maha Energy, pagó por la exclusividad para negociar. En marzo de 2024 firmó con Novonor el derecho a comprar entre el 60 % y el 100 % de su vehículo español. El 18 de marzo de 2026, el mismo día en que la Oficina de Control de Activos Extranjeros (OFAC) publicó la licencia general 52, que autoriza negocios con PDVSA y nuevas empresas mixtas, ejerció la opción sobre el 24 %. En julio firmó la compra del 16 % restante por US$37,5 millones, más un pago condicionado a la producción.
Lo que se sabe porque cotiza en bolsa
A diferencia del acuerdo con NABEP, firmado el mismo 28 de agosto y todavía sin texto público, los términos de PetroUrdaneta se conocen en parte porque KEO Capital cotiza en Estocolmo y está obligada a informar al mercado. Su comunicado del 29 de agosto detalla cuatro piezas:
- Acuerdo integral: designa a KEO Energy operadora de PetroUrdaneta, con la responsabilidad técnica y operativa que prevé el artículo 36 de la Ley Orgánica de Hidrocarburos.
- Servicios integrados: KEO se encarga en exclusiva de compras, contrataciones y suministro de personal para los campos.
- Financiamiento: una línea de crédito de hasta US$350 millones, que se libera según el plan de trabajo.
- Administración de pagos: KEO maneja cuentas separadas por las que pasan ingresos, impuestos, regalías, costos, deuda y dividendos de la empresa mixta.
Esa última pieza es la que más pesa. Quien administra las cuentas decide en qué orden se paga y ve primero cada dólar que entra. Es un candado contra el desvío de fondos, un problema conocido en las empresas mixtas, y es también una cesión de control poco habitual. Un precedente cercano es el de la francesa Maurel & Prom, que en noviembre de 2023 obtuvo más control operativo y financiero sobre su empresa mixta en el mismo lago, según Bloomberg. Todos los acuerdos, aclara la empresa, dependen de las licencias de la OFAC.
Los 8.000 millones de barriles
KEO ha dicho que los campos de PetroUrdaneta guardan más de 8.000 millones de barriles. La cifra necesita una precisión: se refiere a petróleo original en sitio, todo el que hay en el subsuelo, no a reservas que se puedan extraer de forma rentable. La consultora Rystad Energy, que dio una estimación similar, advirtió que las cifras venezolanas tienen alta incertidumbre. KEO contrató un auditor independiente de reservas; espera su primer informe en el segundo semestre de 2026.
El dato de producción es más modesto. La última cifra pública, de 2023, era de unos 1.000 barriles diarios, según la prensa especializada que cubrió la venta. La nota de prensa de octubre no da ninguna cifra actual ni una meta. El plan, según los comunicados, es recuperar la producción sobre la infraestructura existente y construir plantas y gasoductos para procesar y vender el gas asociado.
El empleo
La nota de prensa dedica un apartado al Zulia: la operación requiere personal técnico, trabajadores especializados, servicios y logística, y KEO considera el empleo local «uno de los componentes fundamentales» de su participación. No dice cuántos puestos ni en qué plazo. Su propio texto lo resume en la última línea: el alcance de la apuesta «dependerá de la ejecución de sus planes, de las inversiones que concrete» y de convertir la actividad en más producción y más empleo.
¿Qué falta, exactamente?
- La producción: cuántos barriles diarios saca hoy PetroUrdaneta y cuál es la meta para 2027.
- Las reservas auditadas: el informe independiente que KEO prometió para este semestre.
- El texto de los acuerdos: los conoce el mercado de Estocolmo en resumen; los venezolanos no los han visto en Gaceta Oficial.
- El empleo: cuántos puestos, cuántos locales y cuándo.
- El cierre con Novonor: si la compra del 16 % que lleva a KEO al 40 % ya se completó; los comunicados de la empresa no son claros en ese punto.
Para leer más en INCÍSOS
- Seis semanas después, el acuerdo petrolero sigue sin texto público: el otro gran acuerdo petrolero del 28 de agosto, con NABEP, y lo que no se sabe de él.
- Un libro mide el acuerdo petrolero por petrodólar, no por barril: la Hoja de Ruta Energética de Venezuela 2026-2050, de Juan Carlos Sánchez M., sobre cómo evaluar estos negocios.
- Activos varados, el riesgo que el debate petrolero venezolano no mira: por qué tener barriles en el subsuelo no garantiza que valgan algo en 2050.
- Lo que votó el Cabildo: el 93 % de los participantes pidió frenar el acuerdo petrolero hasta que se explique.
Fuentes principales: Nota de prensa de KEO Energy (Maracaibo, 14 de octubre de 2026); comunicados de KEO Capital AB a Nasdaq Estocolmo (10 y 29 de agosto de 2026) y de Maha Capital (18 de marzo de 2026); The Energy Year (23 de octubre de 2023); eixos (20 de octubre de 2023); Energynews (1 de septiembre de 2026); Departamento de Justicia de EE. UU., acuerdo con Odebrecht (21 de diciembre de 2016), vía Folha de S.Paulo.
Economía
Un libro mide el acuerdo petrolero por petrodólar, no por barril
No cuánto petróleo saldrá, sino en qué se convertirá la renta.
ECONOMÍA · LIBROS
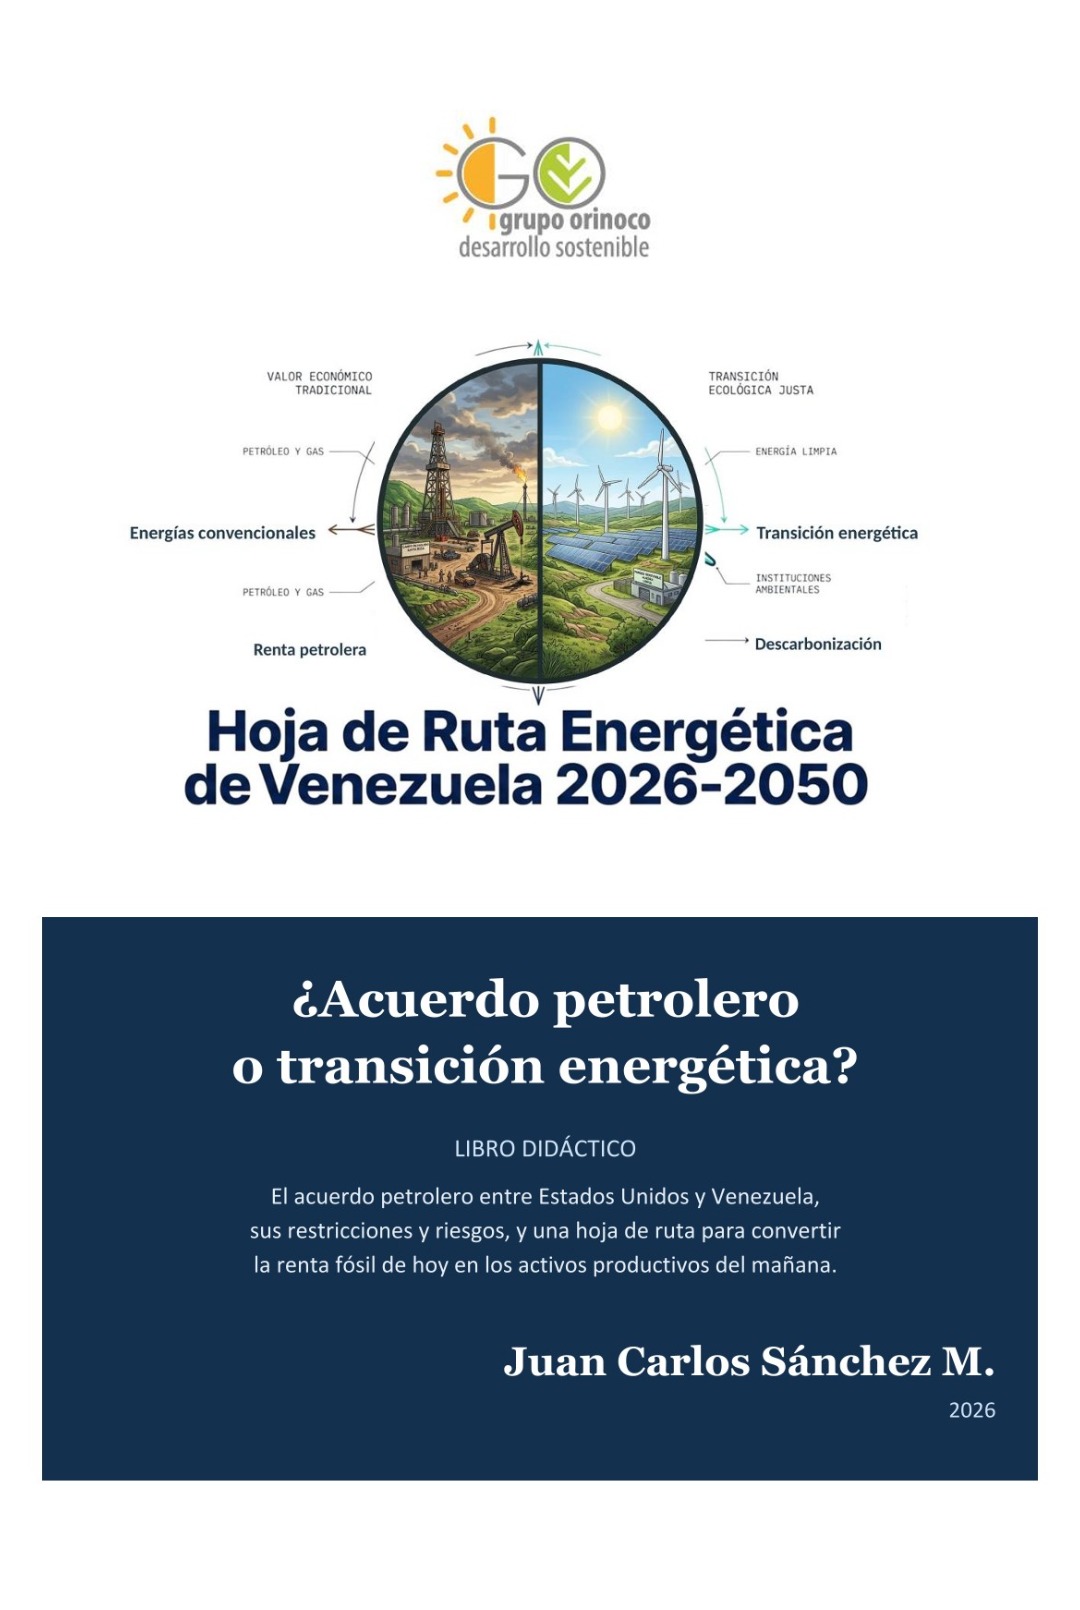
Hoja de Ruta Energética de Venezuela 2026-2050, de Juan Carlos Sánchez M., examina el acuerdo entre Washington y Caracas con una pregunta distinta a la del debate público: no cuánto petróleo saldrá, sino en qué se convertirá la renta. Su respuesta es una hoja de ruta de ocho pasos hasta 2050.
Las 6W · INCÍSOS
| Qué | Hoja de Ruta Energética de Venezuela 2026-2050. ¿Acuerdo petrolero o transición energética?, un libro de estudio sobre el acuerdo petrolero entre Estados Unidos y Venezuela y una propuesta de transición energética. |
|---|---|
| Quién | Juan Carlos Sánchez M., profesor de la Escuela de Ingeniería Civil de la Universidad Central de Venezuela, especialista en cambio climático y miembro de Grupo Orinoco. El texto desarrolla una presentación del propio autor. |
| Cuándo | Primera edición de septiembre de 2026, con datos hasta el 29 de septiembre. |
| Dónde | Venezuela. El acuerdo cubre 17 campos en la Faja Petrolífera del Orinoco y el Lago de Maracaibo. |
| Por qué | Porque, según el autor, un acuerdo de esa escala «no puede discutirse solo en términos de barriles y dólares». |
| Cómo | Cuatro capítulos de diagnóstico, tres escenarios hasta 2050 y una propuesta de ocho pasos y tres fases, con glosario y preguntas para debatir. |
El debate sobre el acuerdo petrolero entre Estados Unidos y Venezuela se ha contado en barriles: 17 campos, unos 65.000 millones de barriles de reservas probadas, hasta US$100.000 millones de inversión anunciada. El libro de Juan Carlos Sánchez M. propone cambiar la unidad de medida: «Lo relevante no es cuántos barriles se producen, sino en qué se convierte cada petrodólar de renta capturada».
Sánchez no es un recién llegado al tema. Es doctor ingeniero por el Instituto Nacional de Ciencias Aplicadas de Toulouse, profesor de la Escuela de Ingeniería Civil de la Universidad Central de Venezuela y miembro de Grupo Orinoco, un centro de pensamiento sobre energía y ambiente que firma la edición. Coordinó el primer inventario nacional de gases de efecto invernadero, fue coautor de la Primera Comunicación Nacional de Venezuela sobre cambio climático, asesoró a las delegaciones venezolanas en las negociaciones de la Convención sobre el Cambio Climático y el Protocolo de Kioto, y fue autor principal del informe especial del IPCC sobre captura y almacenamiento de carbono. El IPCC, el panel científico de la ONU sobre el clima, recibió el Nobel de la Paz en 2007.
Es un libro didáctico, pensado para estudiantes, funcionarios, periodistas y dirigentes, y está escrito como tal. Cada capítulo abre con objetivos, cierra con preguntas y distingue lo que se sabe por anuncios oficiales, lo que reportó la prensa y lo que es interpretación del autor. Con un acuerdo cuyo texto no se ha publicado, esa distinción vale tanto como el análisis.
Lo que el libro ve en el acuerdo
Para Sánchez, el acuerdo no es una inversión extranjera convencional, sino una «arquitectura de gobernanza» que traslada a Washington las decisiones sobre la producción y la venta del crudo. Lo inédito, escribe, no son los montos sino que el Gobierno estadounidense se queda con el 35 % del operador, North American Blue Energy Partners (NABEP), con veto sobre su junta directiva.
El libro descompone el esquema comercial en dos piezas. Vender el 20 % de la producción al costo, para la Reserva Estratégica de Petróleo de Estados Unidos, es una transferencia de renta: ese barril se vende sin ganancia. La prioridad de compra sobre el 80 % restante limita a quién más se le puede vender. Y entre lo que Venezuela cede y lo que recibe hay una «asimetría temporal»: la operación se entrega de inmediato y la inversión depende de que el operador la encuentre rentable. Lo resume en una línea: «el país entrega hoy lo que tiene y recibe mañana, quizás, lo prometido».
Legalidad como costo
El capítulo más útil para el lector no especializado separa cuatro objeciones que suelen mezclarse: la ilegitimidad (quién firmó y con qué autoridad), la ilegalidad (si el diseño respeta los artículos 12, 150, 187, 302 y 303 de la Constitución y la Ley de Hidrocarburos reformada en enero de 2026), la opacidad (el texto y sus anexos no se conocen) y la discrecionalidad (se negoció en secreto y se aprobó en una sola sesión, el 1 de septiembre).
Su argumento central no es moral sino financiero: la duda sobre la validez del acuerdo encarece el dinero. Un inversionista que no sabe si su contrato sobrevivirá a un cambio de gobierno exige más rentabilidad y prefiere los proyectos de retorno rápido. Así, «la legalidad y la transparencia son condiciones de viabilidad económica».
«Si el Estado no mide, no cobra»
El libro dedica un capítulo a PDVSA, que pasa de operador único a socio minoritario, regulador residual y receptor de renta. El problema está en esa última función. Los impuestos y regalías se calculan sobre costos que declara el operador, y una PDVSA con dos taladros activos y refinerías que han trabajado en 2026 entre un cuarto y un tercio de su capacidad difícilmente podrá auditarlos. El autor lo plantea como pregunta: «PDVSA dependerá de auditar costos, pero no puede auditarlos. ¿Qué le quedará entonces del beneficio prometido?».
Tres futuros y una hoja de ruta
Sánchez plantea tres escenarios, sin asignarles probabilidades. En el primero, el acuerdo no colapsa pero queda reducido a «una mediocridad estable». En el segundo, se renegocia y las empresas solo explotan los campos maduros del Zulia, los «mangos bajitos», mientras crece el riesgo de que el crudo pesado pierda valor antes de agotarse (la nota Activos varados explica ese concepto). En el tercero, la renta financia la transición. Lo que separa uno de otro, concluye, «no es el precio del petróleo ni la geología, sino la calidad de las instituciones».
La propuesta tiene ocho pasos. Los más concretos son separar en organismos distintos la política, la regulación y la operación, con una Agencia Nacional de Hidrocarburos que mida la producción y audite los costos; crear un Fondo de Transición Energética alimentado por el ingreso extraordinario sobre un precio de referencia del barril, con reglas de retiro y de uso blindadas por ley; y reparar la red eléctrica antes de instalar renovables a gran escala. Calcula que 700 a 800 megavatios renovables para 2033 son factibles. Los otros pasos atienden a los estados petroleros, a los trabajadores del sector y a la minería ilegal en Guayana.
Seis semanas después
El libro cerró sus datos el 29 de septiembre. Desde entonces, sus advertencias han ganado actualidad. El 12 de octubre, más de cien académicos, economistas, dirigentes y gremios firmaron un manifiesto que pide suspender el acuerdo por su «extrema opacidad y precariedad legal». El 13 de octubre, NABEP anunció la llegada de sus primeros taladros, justo el cuello de botella que el libro identifica (lo contamos aquí). Y el texto íntegro sigue sin publicarse (lo que se sabe y lo que no).
¿Qué falta, exactamente?
- Números para el fondo: el libro explica bien cómo debe funcionar el Fondo de Transición, pero no propone qué precio de referencia usar ni cuánto dinero reuniría con la producción actual. Sin esa cifra, la propuesta cuesta más de discutir.
- Quién la ejecuta: la hoja de ruta exige instituciones que hoy no existen, y el libro no dice qué gobierno ni qué mayoría la impulsaría ni en qué orden, frente a una autoridad que firmó el acuerdo tal como está.
- El operador real: el libro describe a NABEP como una empresa casi desconocida con tres proyectos en el país, pero no analiza su producción declarada, unos 200.000 barriles diarios según la propia compañía, que es su principal carta de presentación.
Veredicto
Es el material más ordenado que hemos leído para entender qué se firmó, qué se discute y qué se podría hacer con la renta. Su mayor acierto es cambiar la pregunta. Su mayor límite es que, entre el diagnóstico y la propuesta, falta el camino político para llegar de uno a otro.
Ficha
- Título: Hoja de Ruta Energética de Venezuela 2026-2050. ¿Acuerdo petrolero o transición energética?
- Autor: Juan Carlos Sánchez M.
- Edición: Grupo Orinoco, primera edición, septiembre de 2026; 53 páginas, con cinco figuras, nueve tablas, referencias en formato APA y glosario
- Estructura: introducción, ocho capítulos y conclusiones
Fuentes principales: Juan Carlos Sánchez M., Hoja de Ruta Energética de Venezuela 2026-2050. ¿Acuerdo petrolero o transición energética?, libro didáctico, primera edición, septiembre de 2026 (Grupo Orinoco); El Nacional (12 y 13 de octubre de 2026); Finanzas Digital, con información de Bloomberg (10 de septiembre de 2026).
Economía
Llegan los taladros de NABEP, pero el crudo depende de tres válvulas
Los taladros llegaron. La electricidad y la nafta todavía no.
ECONOMÍA · PETRÓLEO
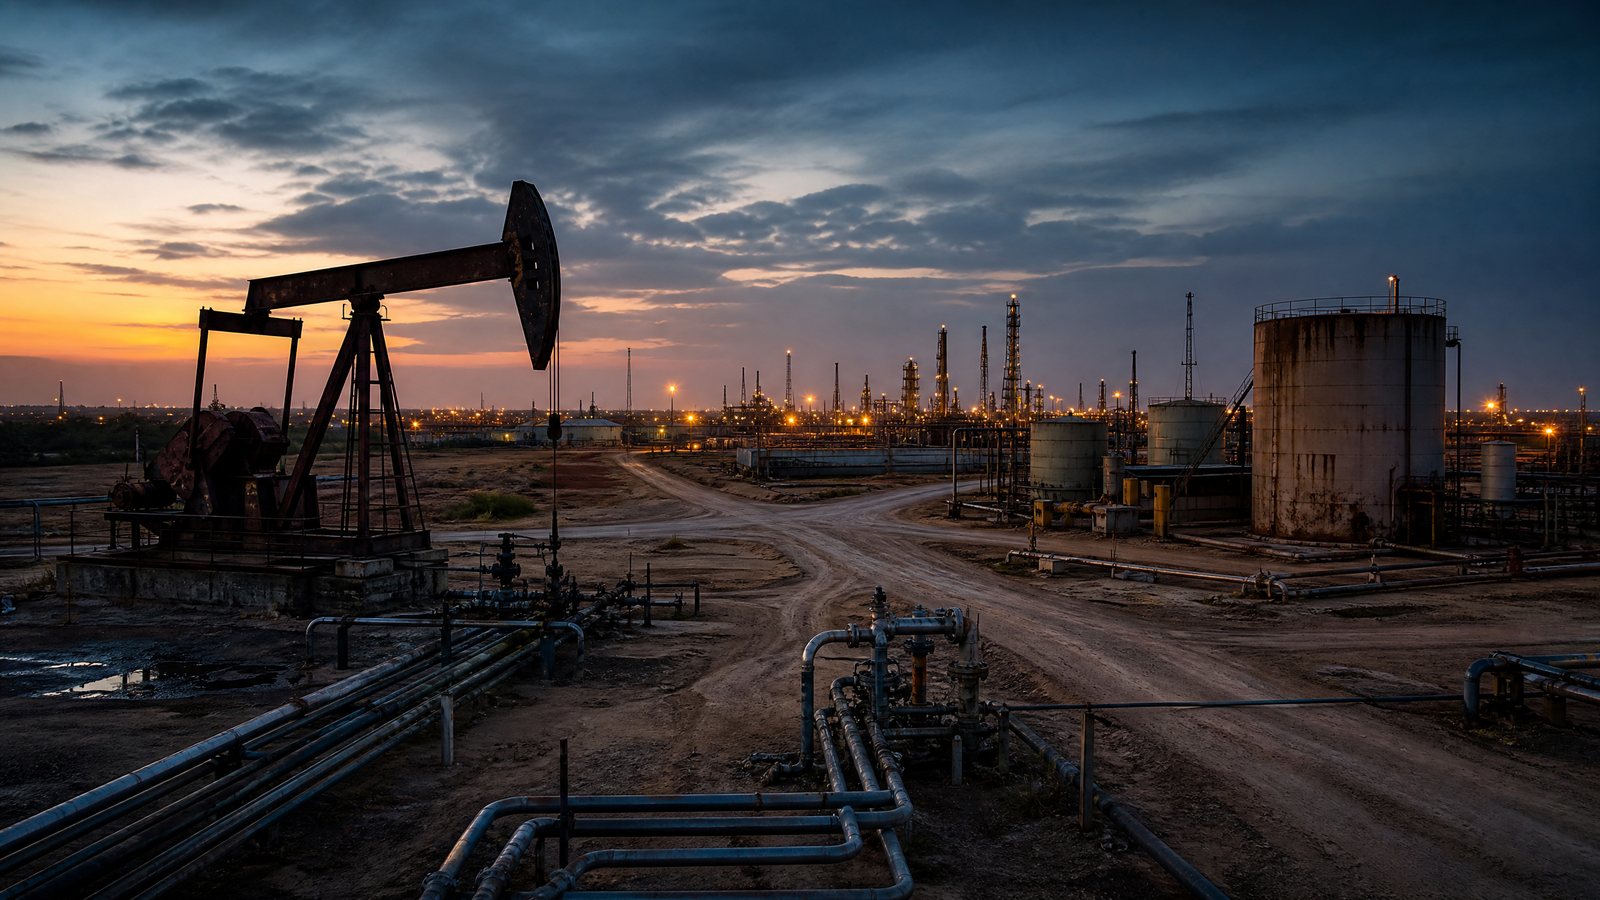
La operadora del acuerdo petrolero con Estados Unidos anunció 11 equipos de mantenimiento de pozos y 2 taladros de perforación. Es una señal de actividad. Pero un libro publicado en septiembre advierte que la meta no la limitan las reservas sino tres cuellos de botella: electricidad, equipos y diluyentes.
Las 6W · INCÍSOS
| Qué | North American Blue Energy Partners (NABEP) anunció la llegada de 11 taladros de reacondicionamiento de pozos (workover) de 550 caballos de fuerza y 2 de perforación de 1.500. |
|---|---|
| Quién | NABEP, la empresa controlada por Alejandro Betancourt que opera los 17 campos del acuerdo con Washington. |
| Cuándo | Anunciado el 13 de octubre de 2026. Según la empresa, los dos taladros de perforación llegaron el 7 de octubre. |
| Dónde | Lago de Maracaibo y Faja Petrolífera del Orinoco. |
| Por qué | La empresa se ha fijado aumentar su producción; su meta declarada es llegar a 500.000 barriles diarios a finales de 2028. |
| Cómo | Con equipos propios, según un comunicado de la empresa citado por El Nacional. Las cifras no han sido verificadas por fuentes independientes. |
NABEP presentó la llegada de 11 equipos de workover, los que reacondicionan pozos ya perforados, como «el primer ingreso de sistemas móviles de este tipo al país en más de 15 años», según El Nacional. A ellos se suman 2 taladros de perforación que, de acuerdo con la empresa, llegaron el 7 de octubre. Su director ejecutivo, Alejandro Betancourt, lo resumió así: «Nabep avanza de manera firme en el aumento de la producción petrolera».
La empresa dice producir hoy más de 200.000 barriles diarios, frente a unos 18.000 hace dos años, y tener 5.000 trabajadores directos y 10.000 contratistas. En septiembre le dijo a Bloomberg que quiere llegar a 500.000 barriles diarios a finales de 2028. Todas esas cifras son de la compañía.
Las tres válvulas
El dato importa porque los taladros son uno de los tres cuellos de botella que identifica Hoja de Ruta Energética de Venezuela 2026-2050, el libro de Juan Carlos Sánchez M., especialista en cambio climático y profesor de la Universidad Central de Venezuela (nuestra reseña). Su imagen es la de tres válvulas en una misma tubería: basta con que una esté cerrada para que el petróleo no fluya. Y su conclusión es que la meta de producción «no está limitada por las reservas, sino por la infraestructura habilitante».
1 · Electricidad
9.000-11.000 MW
de generación efectiva, frente a 34.000-36.000 instalados. El Guri aporta 70-75 % del suministro.
2 · Equipos y personal
2 de 50
taladros de perforación activos en el país, frente a los unos 50 necesarios hacia 2028.
3 · Diluyentes
8° a 9,5° API
tiene el crudo de la Faja: casi sólido. Sin nafta o crudo liviano importado no se puede transportar.
Fuente: Sánchez M. (2026), con datos de Banca y Negocios, Baker Hughes y Deutsche Welle.
Electricidad. La Faja necesita mucha energía para bombear, calentar y mejorar un crudo extrapesado. Venezuela tiene, sobre el papel, entre 34.000 y 36.000 megavatios instalados, pero genera de forma efectiva entre 9.000 y 11.000, según los datos que recoge el libro. Solo en el primer trimestre de 2026 la industria sufrió 47 cortes no programados, unos cuatro por semana.
Equipos y personal. Según el recuento de Baker Hughes que cita el libro, en el país había apenas 2 taladros de perforación activos; para sostener las metas de 2028 harían falta unos 50, y cerca de 80 al final de la década. En otras épocas operaban un centenar a la vez. El autor añade una advertencia que ningún comunicado resuelve: «Un taladro puede importarse; un equipo humano con experiencia en crudos extrapesados tarda años en formarse».
Diluyentes. El crudo de la Faja tiene entre 8° y 9,5° API: es tan denso que hay que mezclarlo con nafta o crudo liviano para moverlo por oleoducto y venderlo como Merey 16. Venezuela no produce suficiente diluyente y lo importa. Cada barril adicional exige su propio diluyente, con buques, tanques y muelles. «El dinero se puede transferir por cable en un segundo; un taladro no, un transformador no, y un cargamento de nafta tampoco», escribe Sánchez.
Una decisión que no es técnica
El libro señala un conflicto que se verá pronto: si la electricidad que se recupere se destina primero a los campos petroleros mientras siguen los apagones en las casas, el resultado previsible es la protesta. Repartir la electricidad, escribe, «es una decisión distributiva de primer orden y no un asunto meramente técnico».
Criterio: tres pruebas
- Taladros trabajando, no llegando: el recuento mensual de Baker Hughes dirá si los equipos anunciados se suman a la actividad del país.
- Diluyente asegurado: cuánta nafta y crudo liviano se importa y por qué puertos. Sin ese dato, ninguna meta en la Faja es creíble.
- Producción verificable: cifras de producción por campo publicadas por una fuente distinta a la empresa. Hoy no existen.
¿Qué falta, exactamente?
Falta saber en qué campos trabajarán los equipos, porque ni siquiera hay un registro oficial público de cuáles son los 17. Y falta que alguien distinto de la empresa confirme sus números.
Fuentes principales: El Nacional, «Nabep incorpora nuevos taladros de perforación y mantenimiento en campos petroleros de Venezuela» (13 de octubre de 2026), con base en un comunicado de la empresa; Finanzas Digital, «NABEP busca elevar su producción a 500.000 barriles diarios para 2028» (10 de septiembre de 2026); Juan Carlos Sánchez M., Hoja de Ruta Energética de Venezuela 2026-2050. ¿Acuerdo petrolero o transición energética?, libro didáctico, primera edición, septiembre de 2026.
-

 Entrevistas4 meses ago
Zair Mundaray: «Enfrenté al poder con ciencia»
-

 Política3 meses ago
Delcy Rodríguez enfrenta a la prensa internacional: la rueda de prensa que no cerró la brecha
-

 Política5 meses ago
El economista, los bonos y Citgo
-

 Política3 meses ago
El semáforo de las estructuras: qué significa cada color tras el terremoto
-

 Política5 meses ago
Roberto Smith Perera: «La reconstrucción no puede esperar a la elección»
-

 Especiales4 meses ago
Media vuelta… mar.
-

 Inciso2 meses ago
Márquez sabe qué pasó el 28 de julio
-

 Inciso5 meses ago
La paciencia de Washington