Economía
El arancel que la Corte le quitó: cómo Trump perdió su herramienta principal

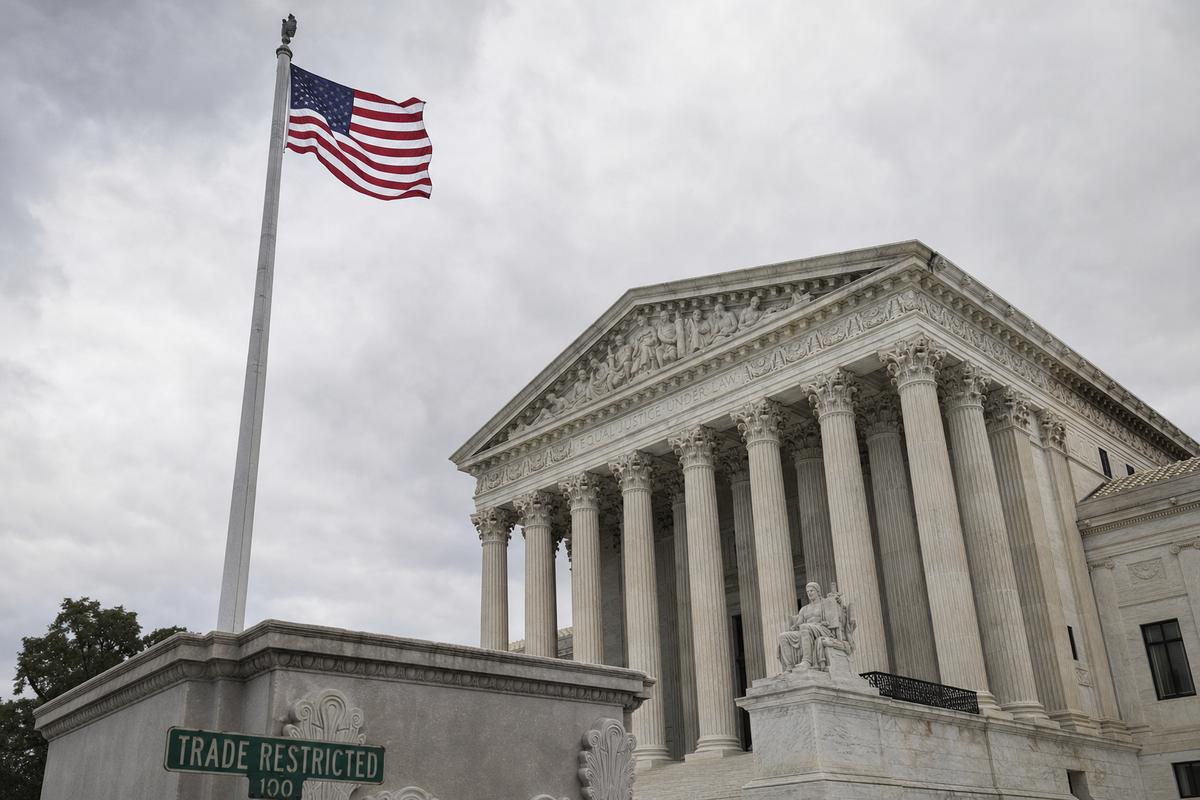
Durante el primer año del segundo mandato de Donald Trump, los aranceles fueron la herramienta dominante de política exterior estadounidense. Aranceles a China hasta del 140%. Aranceles a Brasil. Aranceles a India. Aranceles a México y Canadá. Aranceles a Venezuela como castigo por sostener al gobierno de Maduro. La justificación legal del régimen arancelario era una interpretación expansiva de la International Emergency Economic Powers Act (IEEPA) de 1977, que faculta al presidente a actuar comercialmente contra países que representen «amenaza emergente» a la seguridad o economía nacional.
El argumento de la administración Trump era que los déficits comerciales sostenidos con países como China y México constituían tal amenaza, y por tanto autorizaban los aranceles «recíprocos». El 20 de febrero de 2026, la Suprema Corte de Estados Unidos rechazó ese argumento. La decisión fue 6-3, escrita por el Presidente del Tribunal John Roberts, y consolidó dos casos previos: Learning Resources Inc. v. Trump y Trump v. V.O.S. Selections. La consecuencia práctica fue la mayor derrota institucional que la administración Trump ha sufrido en sus cinco años acumulados de gobierno.
La lógica jurídica de Roberts
La opinión mayoritaria firmada por John Roberts es notablemente breve para una decisión de esta magnitud: 42 páginas, contra 78 de la disidencia. La brevedad es deliberada y revela la lógica subyacente. Roberts no entró en el debate sobre si los aranceles eran o no buena política. Tampoco entró en el debate sobre el déficit comercial. Se limitó a una pregunta jurídica precisa: ¿la IEEPA autoriza al presidente a imponer aranceles «recíprocos» generalizados? La respuesta fue: no.
El argumento es esencialmente este. La IEEPA, según texto de la ley, faculta al presidente a «regular, congelar, prohibir o invalidar» transacciones con países o personas designadas como amenaza. No autoriza explícitamente la imposición de aranceles. Los aranceles, históricamente, han sido herramienta del Congreso bajo el artículo I sección 8 de la Constitución, que faculta al Congreso «a fijar y recaudar impuestos, derechos, contribuciones y aranceles». El Congreso puede delegar al Ejecutivo la facultad de modificar aranceles en circunstancias específicas (como en la Trade Expansion Act de 1962 o la Trade Act de 1974), pero esa delegación tiene que ser explícita y limitada. La IEEPA, según la mayoría, no contiene esa delegación.
La doctrina aplicada por Roberts es la llamada «doctrina de cuestiones mayores» (major questions doctrine), desarrollada por la Corte en los últimos cinco años. La doctrina sostiene que cuando una agencia federal o el Ejecutivo intentan ejercer autoridad sobre temas de «vasta importancia económica y política», los tribunales deben exigir clara autorización congresional. La imposición de aranceles «recíprocos» generalizados que afectan trillones de dólares de comercio internacional, según Roberts, califica como cuestión mayor. Y la IEEPA, escrita en 1977 sin referencia explícita a aranceles, no provee esa autorización clara.
La disidencia de Alito y lo que está en juego
La disidencia escrita por Samuel Alito, en la que coinciden Clarence Thomas y Brett Kavanaugh, es notablemente fuerte. Alito argumenta que la lectura de la mayoría es excesivamente restrictiva de las facultades del Ejecutivo en materia de seguridad económica. Cita precedentes desde la administración Carter en 1979 (la crisis de los rehenes en Irán) y la administración Reagan en 1985 (sanciones a Nicaragua) donde el Ejecutivo usó la IEEPA con interpretación amplia y sin desafío judicial significativo.
La disidencia advierte que la decisión mayoritaria «deja a Estados Unidos vulnerable frente a amenazas económicas que requieren respuesta rápida y flexible del Ejecutivo». Y predice que el Congreso «no tendrá ni la capacidad institucional ni la voluntad política para legislar las respuestas necesarias cuando estas se requieran».
La fuerza de la disidencia refleja la profundidad del debate institucional que la decisión ha abierto. No se trata de una cuestión técnica menor. Se trata de cómo se distribuye el poder entre Ejecutivo y Legislativo en política comercial, y por extensión, en política exterior.
Las consecuencias prácticas inmediatas
Tres consecuencias inmediatas se han registrado desde febrero.
Primero, la suspensión efectiva de los aranceles «recíprocos» sobre China, Brasil, México y otros países afectados. Las tarifas aduaneras volvieron a los niveles vigentes antes de las órdenes ejecutivas de Trump. Los importadores estadounidenses, que durante un año tuvieron que pagar aranceles entre 60% y 140% sobre bienes chinos, vieron caer sus costos drásticamente desde marzo.
Segundo, la apertura de demandas de reembolso por parte de importadores. Las empresas que pagaron aranceles bajo el régimen ahora declarado inconstitucional están exigiendo devolución. Las estimaciones más conservadoras hablan de 200 mil millones de dólares cobrados durante 2025 que podrían ser reclamados. La administración Trump ha resistido los reembolsos argumentando que la decisión opera hacia adelante, no retroactivamente. La cuestión está en litigio.
Tercero, el rediseño de la política comercial bajo herramientas legales más limitadas. La administración Trump ha comenzado a usar la Sección 122 de la Trade Act de 1974, que sí autoriza al presidente a imponer aranceles temporales por hasta 150 días en caso de déficit comercial «serio». Pero la limitación de 150 días impide construir política sostenida. La Sección 232 de la Trade Expansion Act, que autoriza aranceles por razones de seguridad nacional, se ha usado más intensamente. Y la Sección 301 de la Trade Act, que permite responder a «prácticas comerciales injustas», también ha sido reactivada.
Lo que esto significa para Venezuela
Hay una dimensión venezolana de la decisión que merece atención. Los aranceles sobre productos venezolanos, aplicados por Trump en febrero de 2025 como castigo por la negativa de Maduro a aceptar deportaciones, fueron parte del régimen IEEPA invalidado. La caída de esos aranceles, sumada a la captura de Maduro el 3 de enero y la instalación del rodrigato, ha producido una reconfiguración significativa del comercio bilateral con Venezuela.
Hoy, los productos petroleros venezolanos exportados a Estados Unidos bajo licencias OFAC operan con condiciones más favorables que las que tenían bajo Maduro. Los productos agrícolas y de manufactura ligera venezolanos también han ganado fluidez en el mercado estadounidense. Y el rodrigato puede negociar acuerdos comerciales bilaterales sin enfrentar la herramienta arancelaria como espada de Damocles.
Para la diáspora venezolana en Columbus y otras ciudades del Medio Oeste, esto significa, en términos prácticos, que productos venezolanos pueden volver a circular comercialmente con menos fricción. Las pequeñas tiendas que importan harina precocida, café, dulces típicos y otros productos pueden hacerlo con costos menores. Y los emprendimientos en sentido inverso —productos elaborados por la diáspora con materias primas venezolanas— ganan también flexibilidad.
El cierre estratégico
La derrota de la administración Trump en la Suprema Corte no es solo derrota judicial. Es derrota arquitectónica. La doctrina trumpista de política exterior se construyó sobre la premisa de que el presidente puede operar comercialmente con autonomía amplia, sin tener que negociar con el Congreso para cada acción específica. Esa premisa quedó debilitada. Los próximos cuatro años de la administración van a operar bajo el modelo donde cada decisión arancelaria significativa requiere o autorización congresional explícita, o herramientas legales más limitadas, o ambas.
El presidente sigue teniendo poder en política comercial. Pero su poder está más constreñido que el 19 de febrero. Y los actores internacionales con los que Trump negocia —China en primer lugar, pero también la Unión Europea, México, Brasil, y eventualmente Venezuela— lo saben. Esa diferencia de información es lo que se está viendo aplicado en Beijing esta semana. Y es lo que va a marcar las negociaciones bilaterales del segundo mandato durante los próximos años. El que llega a Beijing no es el Trump de 2025. Es un Trump al que la Corte le quitó la herramienta principal.
Este análisis se publica bajo los criterios editoriales de INCÍSOS. Cómo trabajamos →
Alfredo Yánez
9 libros que te cambian la perspectiva
Finanzas, emprendimiento, migración y más — disponibles en Amazon
VER LIBROS →Economía
Betancourt presenta el avance petrolero junto a la diplomacia estadounidense
Alejandro Betancourt y John Barrett participaron desde el Zulia en el seguimiento de proyectos enlazado con Delcy Rodríguez. La inspección muestra la ejecución del acuerdo; para evaluar sus resultados hacen falta producción comparable, ingresos y rendición de cuentas.
PETRÓLEO · EJECUCIÓN DEL ACUERDO
Alejandro Betancourt y John Barrett participaron desde el Zulia en el seguimiento de proyectos enlazado con Delcy Rodríguez. La inspección muestra la ejecución del acuerdo; para evaluar sus resultados hacen falta producción comparable, ingresos y rendición de cuentas.
Las 6W · INCISOS
| Qué | Inspección de proyectos petroleros. |
|---|---|
| Quién | NABEP, PDVSA y diplomacia estadounidense. |
| Cuándo | 23 de octubre. |
| Dónde | Costa Oriental del Lago y enlace con Caracas. |
| Por qué | Ejecución del acuerdo energético. |
| Cómo | Seguimiento de obras y operaciones. |
Alejandro Betancourt participó junto al encargado de negocios estadounidense, John Barrett, en una jornada de seguimiento de proyectos petroleros que Delcy Rodríguez encabezó el viernes 23 de octubre. Según la información de El Diario, la actividad conectó a Caracas con instalaciones de PetroZamora en el Zulia.
Lo que se presentó en campo
El representante de North American Blue Energy Partners, NABEP, informó de trabajos en Bachaquero Lago 2 y de avances en Bachaquero 3 y Ceuta 4. Para estas dos últimas instalaciones planteó una incorporación a la producción en unos cuatro meses. Es una previsión de la empresa, que debe distinguirse de una instalación ya operativa.
Barrett valoró los avances expuestos. La presencia diplomática permite observar que la cooperación incluye seguimiento sobre el terreno, además de los anuncios políticos. No convierte, por sí misma, un balance empresarial en una auditoría independiente.
La presencia de Betancourt y los antecedentes
INCISOS ya explicó quién es Betancourt y su papel en el acuerdo y reseñó la investigación de ProPublica sobre sus condiciones. La novedad de esta jornada es su intervención pública en el seguimiento operativo con representantes estadounidenses. El perfil y el contrato son antecedentes para leer esa aparición, no noticias nuevas de este viernes.
Qué debe poder compararse
Para evaluar una recuperación petrolera conviene separar tres resultados: el volumen producido, lo cobrado por esa producción y lo que efectivamente recibe el Estado. Un aumento en el primero no permite deducir automáticamente el comportamiento de los otros dos.
La información útil requiere periodos comparables, identificación del campo o conjunto de campos y explicación de la participación de cada operador. Un anuncio de obras puede revisarse después contra su fecha prevista. Una cifra de ingresos necesita, además, información sobre ventas, costos y distribución.
Ese es el vínculo con la exigencia de los obispos: el seguimiento del acuerdo también debe permitir saber cómo sus resultados llegan a los ciudadanos. Mostrar instalaciones es un punto de partida; demostrar beneficios públicos requiere otra información.
Para leer más en INCISOS
- La Iglesia pide que la recuperación llegue a los venezolanos
- Quién es Alejandro Betancourt
- Las condiciones del pacto petrolero investigadas por ProPublica
Fuentes principales: El Diario · Tahiana González · Jornada petrolera · 23 de octubre.
Economía
Venezuela suspende la máquina fiscal y recorta los contribuyentes especiales
La presidenta encargada Delcy Rodríguez suspendió la obligatoriedad de la máquina fiscal y el SENIAT redujo los contribuyentes especiales de más de 132.000 a 44.000. Falta la norma que lo haga exigible.
La presidenta encargada anunció el fin de la obligatoriedad de la máquina fiscal y un recorte de dos tercios en la lista de grandes contribuyentes. El anuncio cambia el discurso tributario; la norma que lo haga exigible todavía no existe.
| Qué | Se suspende la obligatoriedad de la máquina fiscal y los contribuyentes especiales bajan de más de 132.000 a 44.000. |
|---|---|
| Quién | La presidenta encargada Delcy Rodríguez, con el superintendente del SENIAT, Román Maniglia, y la vicepresidenta Anabel Pereira. |
| Cuándo | Miércoles 21 de octubre de 2026, en una reunión de trabajo transmitida en vivo. |
| Dónde | Caracas; la medida rige para todo el territorio venezolano. |
| Por qué | El Gobierno dice que el requisito frenaba la formalización de pequeñas y medianas empresas. |
| Cómo | Por anuncio verbal; no se ha publicado providencia del SENIAT ni Gaceta Oficial que la desarrolle. |
Un anuncio que va contra 15 años de política tributaria
La máquina fiscal fue durante más de una década el emblema del control del SENIAT sobre el comercio minorista. La providencia SNAT/2011/0071 obligó a usarla a quienes venden mayoritariamente a consumidores finales y superan cierto umbral de ingresos, y a todos los restaurantes, bares, cafés y panaderías sin importar cuánto facturen. Comprar el equipo, pagar a un distribuidor autorizado, mantenerlo y reportar los cierres diarios se volvió un costo fijo que muchos pequeños negocios no podían asumir, y que empujaba a una parte del comercio a operar en la informalidad.
Por eso el anuncio del miércoles 21 de octubre de 2026 tiene peso. «Suspendo, a partir de este momento, la obligatoriedad de la máquina fiscal», dijo la presidenta encargada Delcy Rodríguez en la reunión con el superintendente Román Maniglia, quien describió el requisito como una barrera de entrada para la formalización de las pymes. La medida se suma a una serie de alivios administrativos que el SENIAT viene aplicando desde que Maniglia asumió el cargo el 7 de julio de 2026, en sustitución de José David Cabello: la suspensión de multas por no exhibir el RIF, el RIF sin vencimiento y la eliminación de la cartelera fiscal física.
La lista de especiales se reduce en dos tercios
La segunda decisión es menos visible y probablemente más importante. Los contribuyentes especiales son las empresas y personas a las que el SENIAT vigila de forma directa: declaran con calendario propio, actúan como agentes de retención del IVA y del impuesto sobre la renta, y cargan con una carga administrativa mucho mayor que el resto. Que la lista haya pasado de más de 132.000 a 44.000, según el Gobierno, significa que unas 88.000 empresas salen de esa supervisión reforzada.
El SENIAT no ha dicho qué criterio usó. No se sabe si el corte se hizo por nivel de ingresos, por sector o por historial de cumplimiento, ni si quienes salen dejan de ser agentes de retención de inmediato. Para un negocio mediano, esa diferencia no es menor: ser retenido o retener IVA cambia el flujo de caja de cada mes. Una publicación oficial citada por El Nacional mencionó 40.000 en lugar de 44.000, una discrepancia que solo resolverá la lista oficial.
Recaudación al alza, sin la base para medirla
La presidenta encargada sostuvo que la recaudación subió 27 % en octubre y que se superó la meta del mes. No dio montos, no dijo contra qué periodo se compara ni si el dato está expresado en bolívares o en dólares. En una economía con una inflación interanual que Reuters calculaba en 575,9 % en julio de 2026, un aumento nominal de 27 % en bolívares puede significar una caída real. Sin la base, la cifra sirve como mensaje político, no como indicador.
Rodríguez también dijo que lo recaudado irá a la Fundación Venezuela Renace, para vivienda, salud y escuelas, y que habrá créditos para los afectados por los sismos del 24 de junio. Tampoco hay detalle de cómo se asignarán ni de quién auditará ese fondo.
Lo que falta para que la medida sea real
El primer vacío es jurídico. En Venezuela, las obligaciones de facturación se regulan por providencias administrativas del SENIAT publicadas en Gaceta Oficial. Un anuncio televisado no deroga la providencia 0071. Hasta que no exista una norma nueva, un fiscal podría seguir sancionando a un comercio que deje de usar su máquina, y el comerciante tendría pocas herramientas para defenderse con una grabación.
El segundo vacío es operativo. Nadie dijo qué sustituye a la máquina fiscal. ¿Factura en formato libre de imprenta autorizada? ¿Factura electrónica? ¿Un sistema conectado en línea con el SENIAT? La respuesta define el costo real de la medida: si el sustituto exige software y conexión permanente, el alivio para el pequeño comercio será parcial.
El tercer vacío es la reforma tributaria. Rodríguez la anunció el 8 de octubre de 2026 en la asamblea de Fedecámaras con la promesa de «armonizar la carga fiscal», y la reafirmó el 21 de octubre. No hay texto, no hay calendario y no se sabe si pasará por la Asamblea Nacional o si se hará por decreto.
La lectura de fondo
El Gobierno está cambiando el modelo de control: menos fiscalización física en el mostrador y más vigilancia de datos desde la banca y los registros públicos. La propia presidenta encargada lo dijo al hablar del cruce de información con la banca, el Saren, el Saime y el BCV, que abre una discusión propia sobre privacidad y garantías. Para el comerciante, eso significa que el costo de cumplir puede bajar, pero la probabilidad de ser detectado si no cumple puede subir.
Para el venezolano en EE.UU. que sostiene o financia un negocio familiar en Venezuela, la recomendación prudente es no desmontar nada todavía: conservar la máquina, seguir emitiendo facturas válidas y esperar la providencia que fije las reglas nuevas.
Este contenido es informativo y no constituye asesoría tributaria, contable ni legal. Consulte a un contador o abogado tributarista antes de cambiar sus procedimientos de facturación.
Fuentes principales
- AVN, 21 de octubre de 2026 — avn.info.ve
- elDiario, 21 de octubre de 2026 — eldiario.com
- El Nacional, 21 de octubre de 2026 — elnacional.com
- elDiario, cambios del SENIAT en 2026, 17 de agosto de 2026 — eldiario.com
- La República (Reuters), 7 de julio de 2026 — larepublica.co
- Mining Weekly (Reuters), 13 de agosto de 2026 — miningweekly.com
Economía
El SENIAT cruzará datos bancarios sin una ley que proteja al contribuyente
El SENIAT integrará información de la banca, el Saren, el Saime y el BCV para cobrar impuestos. Venezuela no tiene ley general de protección de datos ni autoridad independiente que controle ese uso.
El Gobierno dice que la integración de información con la banca y los registros públicos le permitirá «empezar a cobrar». La pregunta que nadie ha respondido es con qué límites.
| Qué | El SENIAT integra sus sistemas con la banca, el Saren, el Saime y el BCV para detectar obligaciones tributarias pendientes. |
|---|---|
| Quién | La presidenta encargada Delcy Rodríguez lo anunció; el SENIAT y la Sudeban firmaron la alianza bancaria. |
| Cuándo | Alianza con Sudeban el 7 de octubre de 2026; anuncio del cruce ampliado el miércoles 21 de octubre de 2026. |
| Dónde | Venezuela; alcanza a cuentas, propiedades y registros de identidad de residentes y no residentes. |
| Por qué | El Gobierno quiere ampliar la base de recaudación y cobrar impuestos que no se están pagando. |
| Cómo | Interconexión tecnológica de bases de datos integradas en un sistema nuevo cuyo diseño no se ha publicado. |
Qué dijo el Gobierno
El miércoles 21 de octubre de 2026, al anunciar la suspensión de la máquina fiscal, la presidenta encargada Delcy Rodríguez explicó cuál es la otra cara de la flexibilización: «Tenemos un cruce muy importante de información que, integrado a un nuevo sistema, va a permitir empezar a cobrar lo que se debe cobrar en el país». Según el Gobierno, el sistema bancario nacional, el Servicio Autónomo de Registros y Notarías (Saren), el Servicio Administrativo de Identificación, Migración y Extranjería (Saime) y el Banco Central de Venezuela ya están interconectados con el SENIAT.
La pieza bancaria tiene base formal: el 7 de octubre de 2026, el SENIAT y la Superintendencia de las Instituciones del Sector Bancario (Sudeban) firmaron un acuerdo de intercambio de información. La conexión con el Saren había sido anunciada el 15 de agosto como una forma de reducir trámites duplicados. Lo nuevo es que ahora todo se presenta como una sola herramienta de fiscalización.
Qué puede ver el fisco
Si la integración funciona como se describe, el SENIAT podría cruzar los movimientos de una cuenta bancaria con lo que el titular declara, saber qué inmuebles, vehículos o empresas tiene registrados ante el Saren, verificar identidad, domicilio y movimientos migratorios a través del Saime, y comparar operaciones cambiarias reportadas al BCV. Es el mismo principio que usan las administraciones tributarias modernas: el contribuyente que declara poco y mueve mucho salta en el sistema sin necesidad de que un fiscal visite su local.
Desde un punto de vista técnico, no es una idea extravagante. En EE.UU., el IRS recibe formularios de bancos, empleadores y corredores, y los compara automáticamente con cada declaración. La diferencia está en el marco que rodea ese poder.
Qué garantías existen
Venezuela no tiene una ley general de protección de datos personales ni una autoridad administrativa dedicada a vigilarla. La protección descansa en la Constitución, cuyos artículos 28 y 60 reconocen el derecho de acceso a los propios datos y a la privacidad, en la figura del habeas data desarrollada por la Sala Constitucional desde 2001 y en la sentencia 1318 de 2011, que fijó principios como consentimiento previo, finalidad y seguridad. Hay además sanciones penales para delitos informáticos y para la violación de la privacidad de las comunicaciones.
En la práctica, quien crea que sus datos se usaron de forma indebida tiene que acudir a un tribunal. No hay un ente al que reclamar, ni una obligación pública de notificar filtraciones, ni reglas publicadas sobre cuánto tiempo se conserva la información o quién dentro del Estado puede consultarla.
Lo que falta
Primero, el instrumento jurídico. No se ha publicado el texto del acuerdo SENIAT-Sudeban ni una providencia que defina qué datos se transmiten, con qué frecuencia y con qué propósito exclusivo. Sin esa definición, la frontera entre fiscalización tributaria y vigilancia general queda en manos del funcionario.
Segundo, las salvaguardas. Un sistema que reúne cuentas bancarias, propiedades e identidad es valioso para el fisco y también para cualquiera que logre acceder a él. Venezuela ha tenido filtraciones de bases de datos públicas en años anteriores. No se ha informado qué controles de acceso, auditoría o cifrado tendrá el nuevo sistema.
Tercero, la transparencia de resultados. La presidenta encargada sostuvo que la recaudación subió 27 % en octubre y superó la meta del mes, sin decir contra qué periodo, en qué moneda ni con qué montos. Si el cruce de datos se justifica por sus resultados, esos resultados tienen que poder medirse.
Qué significa para el venezolano en el exterior
Para quien vive en EE.UU. y conserva cuentas, propiedades o una empresa en Venezuela, el mensaje es claro: la información que antes estaba dispersa en registros desconectados ahora puede leerse en conjunto. Una propiedad heredada sin declarar, una cuenta que recibe remesas para un negocio familiar o una empresa inactiva con obligaciones atrasadas pueden aparecer en el radar del SENIAT. Conviene revisar con un contador venezolano la situación de esos activos antes de que el sistema lo haga.
La integración de datos puede ayudar a que pague quien debe pagar y a que el impuesto se reparta mejor. Para que eso ocurra sin abrir otra puerta a la arbitrariedad, hacen falta reglas escritas, límites de uso y alguien independiente que las haga cumplir. Por ahora, nada de eso se ha publicado.
Este contenido es informativo y no constituye asesoría tributaria, financiera ni legal. Consulte a un profesional antes de tomar decisiones sobre sus activos o declaraciones.
Fuentes principales
- El Nacional, 21 de octubre de 2026 — elnacional.com
- elDiario, 21 de octubre de 2026 — eldiario.com
- AVN, 21 de octubre de 2026 — avn.info.ve
- elDiario, cambios del SENIAT en 2026, 17 de agosto de 2026 — eldiario.com
- Global Compliance News, protección de datos en Venezuela — globalcompliancenews.com
-

 Entrevistas5 meses ago
Zair Mundaray: «Enfrenté al poder con ciencia»
-

 Política4 meses ago
Delcy Rodríguez enfrenta a la prensa internacional: la rueda de prensa que no cerró la brecha
-

 Política5 meses ago
El economista, los bonos y Citgo
-

 Política4 meses ago
El semáforo de las estructuras: qué significa cada color tras el terremoto
-

 Política5 meses ago
Roberto Smith Perera: «La reconstrucción no puede esperar a la elección»
-

 Especiales5 meses ago
Media vuelta… mar.
-

 Inciso2 meses ago
Márquez sabe qué pasó el 28 de julio
-

 Inciso6 meses ago
La paciencia de Washington